 fundraising
Hướng dẫn thực hành
Gọi vốn quá sớm: bốn cái giá founder ít khi tính trước
Tiền đầu tư không miễn phí. Bài này đặt cạnh nhau cái được và cái mất khi gọi vốn lúc công ty chưa chứng minh được gì: cổ phần bán rẻ, quyền quyết định bị chia, áp lực tăng trưởng và kỷ luật chi tiêu. Cuối bài có bảy câu hỏi để tự kiểm tra mình đã thật sự cần gọi vốn chưa.
Gọi vốn là một giao dịch, không phải một cột mốc
Trong cộng đồng khởi nghiệp, gọi được vốn thường được ăn mừng như một thành tích. Nhưng về bản chất, đó là một giao dịch: bạn đổi một phần công ty, một phần quyền quyết định và một phần tự do lựa chọn tốc độ phát triển để lấy tiền mặt. Giao dịch nào cũng có giá, và giá đắt nhất khi bạn bán lúc chưa có gì để chứng minh.
Bài này không nói rằng đừng gọi vốn. Nhiều công ty cần vốn sớm và nên gọi sớm. Mục tiêu là giúp bạn nhìn thấy rõ bốn cái giá đi kèm, bằng con số cụ thể, để tự trả lời câu hỏi: ở thời điểm này, lợi ích của tiền có lớn hơn cái giá phải trả không.
Cái giá thứ nhất: bán cổ phần với giá rẻ
Khi công ty chưa có khách trả tiền, nhà đầu tư không có gì để định giá ngoài đội ngũ và ý tưởng. Rủi ro cao nên định giá thấp. Định giá thấp nghĩa là cùng một số tiền, bạn phải nhượng nhiều cổ phần hơn.
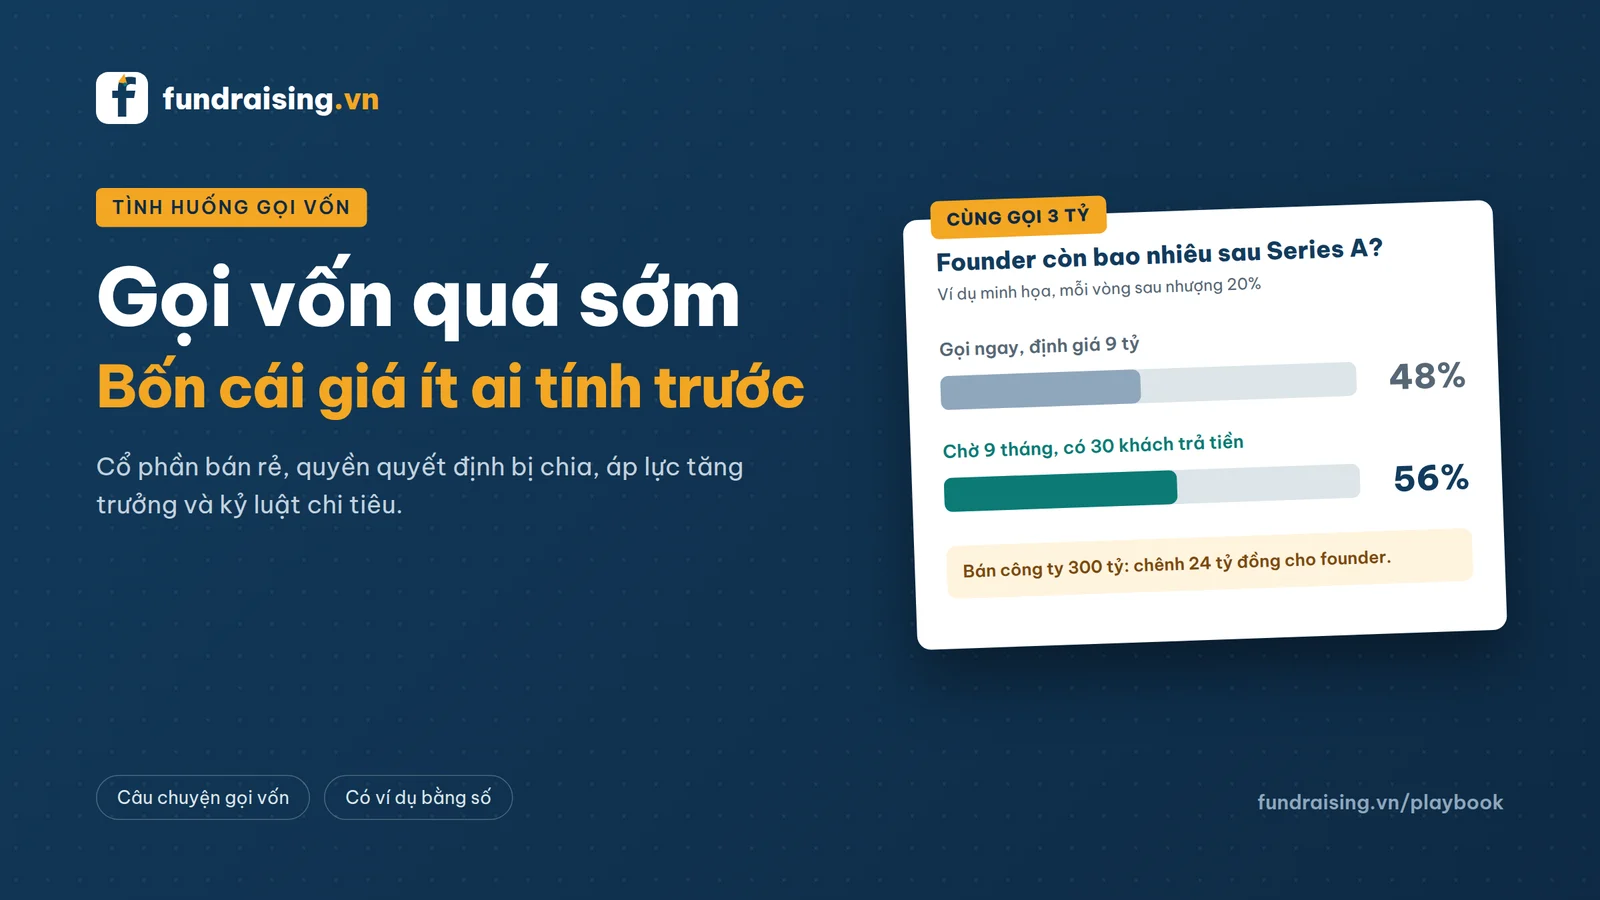
Ví dụ minh họa: một startup phần mềm cần 3 tỷ đồng. Nếu gọi ngay khi mới có sản phẩm thử, nhà đầu tư thiên thần định giá trước vòng khoảng 9 tỷ. Nếu tự nuôi công ty thêm 9 tháng để có 30 khách trả tiền, cùng nhà đầu tư đó có thể chấp nhận định giá 21 tỷ. Các mức định giá ở đây chỉ để minh họa cơ chế, không phải mặt bằng thị trường.
Phần chênh lệch không dừng ở vòng đầu. Mỗi vòng sau tiếp tục pha loãng từ con số còn lại, nên phần mất ở vòng đầu đi theo bạn tới tận lúc bán công ty.
| Gọi ngay | Chờ 9 tháng, có 30 khách trả tiền | |
|---|---|---|
| Định giá trước vòng | 9 tỷ | 21 tỷ |
| Phần nhượng cho nhà đầu tư | 25% | 12,5% |
| Founder còn sau vòng đầu | 75% | 87,5% |
| Sau vòng Seed | 60% | 70% |
| Sau vòng Series A | 48% | 56% |
| Nếu công ty được bán 300 tỷ | 144 tỷ | 168 tỷ |
Chênh 8 điểm phần trăm sở hữu, tương đương 24 tỷ đồng ở mức bán 300 tỷ, chỉ vì gọi sớm hơn 9 tháng. Bảng đã lược bỏ quỹ cổ phiếu thưởng và điều khoản ưu tiên thanh toán để dễ theo dõi; thực tế hai yếu tố này còn làm khoảng cách lớn hơn.
Mặt còn lại của phép tính: chờ 9 tháng cũng tốn tiền. Nếu công ty đốt 120 triệu mỗi tháng, bạn cần khoảng 1,1 tỷ từ doanh thu, tiền túi hoặc nguồn khác để đi hết quãng đó. Và nếu 9 tháng trôi qua mà không có khách trả tiền, định giá còn tệ hơn hôm nay. Chờ chỉ có lợi khi bạn tin mình biến được thời gian thành bằng chứng.
Cái giá thứ hai: chia quyền quyết định
Nhà đầu tư không chỉ mua cổ phần. Họ mua kèm những quyền để bảo vệ khoản tiền của mình, và các quyền đó thay đổi cách bạn điều hành công ty mỗi ngày. Dưới đây là năm yêu cầu hay gặp, kèm ý nghĩa thực tế của từng yêu cầu.
Không có quyền nào ở trên là xấu tự thân. Chúng tồn tại vì nhà đầu tư cũng đang chịu rủi ro. Câu hỏi thực tế là: bạn có sẵn sàng làm việc cùng người này trong năm đến bảy năm, với họ ngồi trong phòng họp ở mọi quyết định lớn không. Nếu câu trả lời còn lưỡng lự, khoản tiền đó đắt hơn con số trên giấy.
- Quyền phủ quyết: một số quyết định phải có nhà đầu tư đồng ý mới được làm, thường là gọi vòng mới, bán công ty, phát hành thêm cổ phần, vay vượt hạn mức. Ví dụ: bạn muốn mở quỹ cổ phiếu thưởng 5% để mời một CTO giỏi, nhưng phải chờ nhà đầu tư duyệt, và họ có thể muốn quỹ nhỏ hơn. Phạm vi hẹp là bình thường; phạm vi lan tới ngân sách và tuyển dụng thường ngày là dấu hiệu cần đàm phán lại.
- Ghế trong hội đồng quản trị: ở vòng sớm, cách chia hay gặp là nhà sáng lập giữ đa số, nhà đầu tư dẫn dắt có một ghế. Điều cần để ý là ai giữ đa số sau hai, ba vòng nữa, vì hội đồng quản trị có quyền thay giám đốc điều hành, kể cả khi người đó là nhà sáng lập.
- KPI tăng trưởng: tiền có thể được giải ngân theo đợt, đợt sau chỉ về khi đạt chỉ tiêu. Ví dụ: 2 tỷ giải ngân ngay, 3 tỷ còn lại khi doanh thu đạt 500 triệu mỗi tháng. Nếu thị trường chậm hơn dự tính, bạn vừa thiếu tiền vừa phải đàm phán lại trong thế yếu.
- Báo cáo tài chính định kỳ: báo cáo hàng tháng hoặc hàng quý, sổ sách theo chuẩn, có khi cả kiểm toán. Đây là kỷ luật tốt, nhưng tốn thời gian và tiền, và với đội 5 người thì mỗi ngày làm báo cáo là một ngày không làm sản phẩm.
- Định hướng phát triển: khi muốn đổi hướng sản phẩm, đổi tệp khách hàng hay mở thị trường mới, bạn cần thuyết phục thêm người. Nhà đầu tư thường đẩy về phía thị trường lớn hơn và tăng nhanh hơn, kể cả khi bạn thấy một thị trường ngách có lãi phù hợp với công ty hơn.
Cái giá thứ ba: đồng hồ tăng trưởng bắt đầu chạy
Quỹ đầu tư mạo hiểm thường có vòng đời khoảng mười năm. Trong khoảng đó họ phải gọi tiền, đầu tư, rồi bán lại cổ phần để trả tiền cho người góp vốn vào quỹ. Vì phần lớn khoản đầu tư sẽ không hoàn vốn, mỗi khoản phải có khả năng tăng giá trị rất nhiều lần để bù cho những khoản thất bại. Đây là lý do nhà đầu tư mạo hiểm muốn công ty tăng nhanh, kể cả phải chấp nhận rủi ro cao hơn.
Mục tiêu đó không sai, nhưng có thể không phải mục tiêu của bạn. Một công ty tăng 20% mỗi năm, có lãi đều và nuôi được 30 người là một doanh nghiệp tốt. Với quỹ đầu tư mạo hiểm, đó lại là một khoản đầu tư không đạt.
Ví dụ minh họa: một chuỗi đồ uống có 5 cửa hàng đều có lãi. Nhà đầu tư rót vốn với kỳ vọng 30 cửa hàng trong ba năm. Để kịp tiến độ, công ty mở ở những mặt bằng chưa kiểm chứng, tuyển quản lý chưa kịp đào tạo, và biên lợi nhuận của các cửa hàng mới thấp hơn hẳn 5 cửa hàng đầu. Nếu tự đi bằng lợi nhuận, công ty có thể chỉ mở 12 cửa hàng trong ba năm, nhưng cửa hàng nào cũng có lãi.
Thêm một điểm ít người để ý: sau khi nhận vốn mạo hiểm, việc bán công ty ở mức giá vừa phải không còn là lựa chọn dễ dàng. Điều khoản ưu tiên thanh toán và kỳ vọng của nhà đầu tư khiến một thương vụ bán mà trước đây bạn thấy rất tốt có thể không còn đáng để làm.
Cái giá thứ tư: tiền dễ làm mất kỷ luật
Khi tài khoản đột nhiên có vài tỷ, mọi kế hoạch đều trông khả thi. Tuyển thêm người, chạy quảng cáo mạnh, thuê văn phòng đẹp hơn, xây thêm tính năng. Vấn đề là phần lớn các khoản chi đó làm tăng mức đốt tiền ngay lập tức, còn kết quả thì chưa chắc.
Startup Genome, trong báo cáo năm 2011 phân tích hơn 3.200 startup công nghệ, ghi nhận khoảng 74% startup internet thất bại vì mở rộng quy mô quá sớm: tuyển người, chi tiền, mở rộng thị trường trước khi sản phẩm thực sự được khách hàng cần. Gọi vốn quá sớm làm điều này dễ xảy ra hơn, vì tiền về trước khi bạn biết nên tiêu vào đâu.
| Tiêu theo cột mốc | Tiêu theo kế hoạch lớn | |
|---|---|---|
| Tuyển thêm | 3 người, khi đạt từng cột mốc | 12 người trong quý đầu |
| Marketing mỗi tháng | 30 triệu, đo được hiệu quả | 150 triệu, chưa rõ kênh nào hiệu quả |
| Mức đốt mỗi tháng | khoảng 300 triệu | khoảng 650 triệu |
| Runway với 6 tỷ | khoảng 20 tháng | khoảng 9 tháng |
| Phải bắt đầu gọi vòng tiếp | tháng thứ 12 đến 14 | tháng thứ 3 đến 4 |
Một vòng gọi vốn thường mất nhiều tháng từ buổi gặp đầu tiên tới khi tiền về. Với 9 tháng runway, công ty ở cột phải gần như vừa nhận tiền đã phải đi gọi tiếp, khi chưa kịp tạo ra kết quả nào để kể. Đó là lúc định giá vòng sau thấp hơn vòng trước.
Paul Graham (Y Combinator) gợi ý một câu hỏi đơn giản để giữ kỷ luật: nếu chi phí giữ nguyên và doanh thu tăng như vài tháng qua, công ty có đạt hoà vốn trước khi hết tiền không. Ông gọi đó là trạng thái tự sống được (default alive) hay tự chết dần (default dead). Hỏi câu này mỗi tháng, trước và sau khi nhận vốn.
Khi nào gọi vốn sớm lại là lựa chọn đúng
Để công bằng, có những trường hợp chờ đợi đắt hơn bốn cái giá ở trên:
- Sản phẩm cần đầu tư lớn trước khi bán được, như phần cứng, công nghệ sâu, y sinh. Không có vốn thì không có sản phẩm để chứng minh.
- Thị trường mà người dẫn đầu chiếm phần lớn giá trị, và đối thủ đang có vốn. Chậm sáu tháng có thể là mất thị trường.
- Bạn biết rõ mỗi đồng vốn sẽ biến thành cột mốc nào, và cột mốc đó làm định giá vòng sau tăng nhiều hơn phần cổ phần bạn nhượng hôm nay.
- Nhà đầu tư mang lại nhiều hơn tiền: khách hàng đầu tiên, giấy phép, kênh phân phối mà bạn không tự mở được.
- Founder không thể tự nuôi mình và đội thêm vài tháng, và không có nguồn vốn nào khác rẻ hơn.
Bảy câu hỏi trước khi quyết định gọi vốn
Trả lời thật cho từng câu. Nếu có từ ba câu trở lên bạn trả lời không, nhiều khả năng đây chưa phải lúc, hoặc chưa phải loại vốn phù hợp.
- Tôi nói được chính xác số tiền này sẽ mua được cột mốc nào, đo bằng con số và có thời hạn không?
- Nếu không gọi được vốn trong sáu tháng tới, công ty có sống được không? (Tính bằng công cụ runway trước khi trả lời.)
- Tôi đã thử các nguồn rẻ hơn chưa: doanh thu, khách trả trước, chương trình tài trợ không hoàn lại, vay?
- Mô hình kinh doanh có thể tăng gấp nhiều lần trong ba đến năm năm không, hay hợp hơn với tăng trưởng đều và có lãi?
- Tôi có sẵn sàng báo cáo định kỳ và chia quyền quyết định lớn với người khác trong nhiều năm không?
- Tôi đã biết mỗi khách hàng mang về bao nhiêu và tốn bao nhiêu để có được chưa?
- Nếu chờ thêm sáu đến chín tháng để có bằng chứng, định giá sẽ khác bao nhiêu, và tôi có đủ tiền để chờ không?
Nếu chưa nên gọi vốn, làm gì thay thế
- Tự nuôi bằng doanh thu: bán sớm, kể cả bản sản phẩm chưa hoàn chỉnh. Khách trả tiền là bằng chứng mạnh nhất cho vòng gọi vốn sau này.
- Xin khách trả trước hoặc ký hợp đồng thử nghiệm có thu phí: vừa có tiền, vừa có bằng chứng nhu cầu.
- Tìm tài trợ không hoàn lại và chương trình hỗ trợ khởi nghiệp: không mất cổ phần. Xem danh sách tại mục Chương trình và tài trợ trên fundraising.vn.
- Gọi một khoản nhỏ từ nhà đầu tư thiên thần bằng SAFE hoặc trái phiếu chuyển đổi: hoãn việc định giá tới khi có thêm bằng chứng, nhưng nhớ tính trước SAFE sẽ quy đổi thành bao nhiêu phần trăm.
- Giảm mức đốt tiền để kéo dài runway: mỗi tháng sống thêm là một tháng tạo thêm bằng chứng.
Tóm lại
Gọi vốn sớm không sai. Gọi vốn mà không biết mình đang trả giá gì mới là sai. Trước khi bắt đầu gửi hồ sơ, hãy tính ba con số: công ty tự sống được bao lâu, cần bao nhiêu tiền để đạt cột mốc tiếp theo, và cổ phần bạn nhượng hôm nay sẽ đáng bao nhiêu nếu đợi thêm vài tháng. Nếu tiền giúp bạn đi tới cột mốc nhanh hơn mức pha loãng bạn chấp nhận, đó là lúc gọi vốn.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Thử xem mỗi mức định giá lấy đi bao nhiêu cổ phần hoặc Đọc các điều khoản đi kèm tiền đầu tư
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.