 fundraising
Góc nhìn chuyên gia
Năm hiểu nhầm khi gọi vốn quỹ đầu tư để mở rộng doanh nghiệp
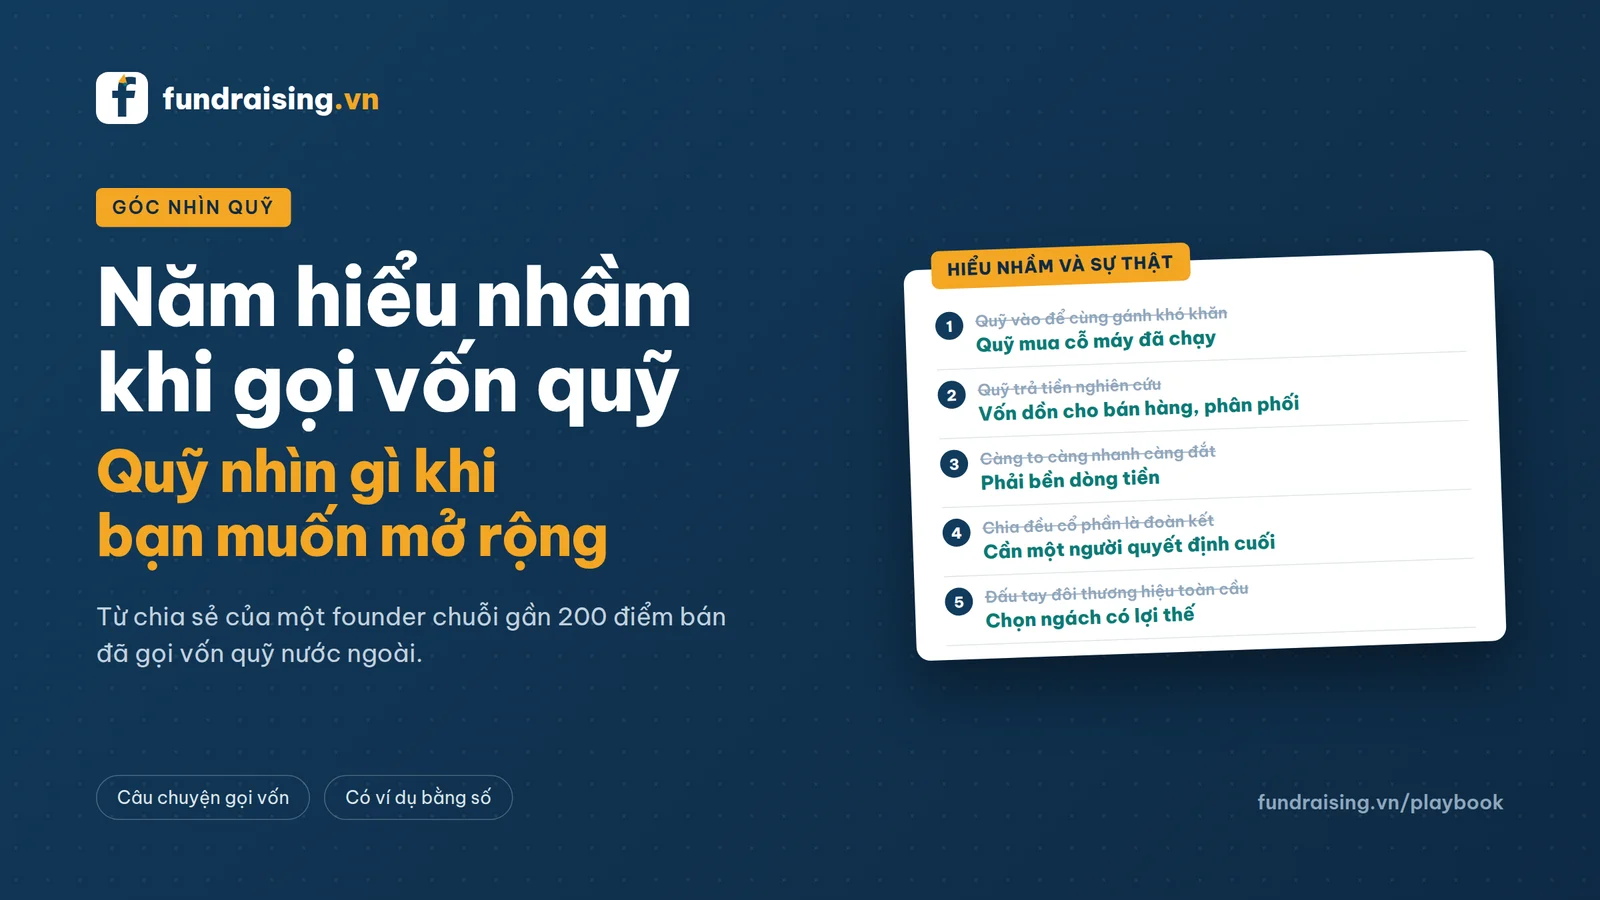
Doanh nghiệp đã có doanh thu lớn thường bước vào phòng họp với quỹ bằng năm niềm tin sai: quỹ sẽ cùng gánh khó khăn, quỹ sẽ trả tiền nghiên cứu, cứ tăng nhanh là được định giá cao, chia đều cổ phần là đoàn kết, và thương hiệu nội có thể đấu tay đôi với thương hiệu toàn cầu. Bài này đặt mỗi niềm tin cạnh góc nhìn của nhà đầu tư, kèm ví dụ bằng số.
Bài này dành cho ai
Bài được tổng hợp và viết lại từ chia sẻ của một founder chuỗi nhà hàng gần 200 điểm bán, người đã huy động vốn từ quỹ đầu tư nước ngoài, trong một buổi trao đổi với founder một thương hiệu giày Việt. Fundraising.vn bổ sung ví dụ bằng số và phần đối chiếu với startup giai đoạn sớm.
Đối tượng chính là doanh nghiệp đã có doanh thu đáng kể, cỡ hàng trăm tỷ đồng mỗi năm, muốn gọi vốn từ quỹ tài chính (quỹ đầu tư tư nhân, quỹ tăng trưởng) để tăng tốc. Nếu bạn đang ở giai đoạn sớm, đừng bỏ qua: phần lớn ý vẫn đúng, nhưng có vài điểm khác, được nói rõ ở cuối bài.
Trước hết: bạn đang nói chuyện với loại nhà đầu tư nào
Nhiều hiểu nhầm bắt đầu từ việc gộp mọi nhà đầu tư làm một. Nhà đầu tư tài chính và cổ đông chiến lược muốn những thứ rất khác nhau, và cách bạn trình bày phải khác theo.
| Nhà đầu tư tài chính | Cổ đông chiến lược | |
|---|---|---|
| Ví dụ | Quỹ đầu tư tư nhân, quỹ tăng trưởng, quỹ mạo hiểm | Doanh nghiệp cùng ngành, nhà cung cấp, nhà phân phối lớn |
| Muốn gì | Lợi nhuận khi bán lại cổ phần sau vài năm | Lợi ích kinh doanh: thị phần, nguồn hàng, kênh bán, công nghệ |
| Mang lại ngoài tiền | Kỷ luật quản trị, mạng lưới, kinh nghiệm gọi vòng sau | Khách hàng, chuỗi cung ứng, hạ tầng, đôi khi cả nhân sự |
| Kiên nhẫn với rủi ro vận hành | Thấp: muốn thấy cỗ máy đã chạy | Cao hơn nếu phục vụ chiến lược của họ |
| Rủi ro cho founder | Áp lực tăng trưởng và thời hạn thoái vốn | Bị kéo theo hướng có lợi cho họ, khó bán cho đối thủ của họ sau này |
Hiểu nhầm 1: "Quỹ vào để cùng mình giải quyết khó khăn"
Sự thật: quỹ tài chính không vào để chia gánh nặng vận hành. Họ không thay bạn sửa quy trình, không thay bạn tìm nhà cung cấp, và không bỏ tiền để bạn tiếp tục vừa làm vừa sửa.
Góc nhìn nhà đầu tư: dự án lý tưởng là dự án mà sản phẩm, quy trình và chuỗi cung ứng đều đã sẵn sàng, và rào cản duy nhất còn lại là thiếu tiền để nhân rộng. Tiền vào là cỗ máy tăng tốc ngay. Muốn được nhìn như vậy, kế hoạch tăng trưởng phải được lượng hoá tới từng nguồn.
Ví dụ: một doanh nghiệp doanh thu 200 tỷ đồng muốn lên 1.000 tỷ trong năm năm, tức tăng khoảng 38% mỗi năm. Câu "thị trường còn rất lớn" không thuyết phục được ai. Thứ quỹ muốn thấy là bảng dưới đây, mỗi dòng có giả định và bằng chứng đi kèm.
| Nguồn tăng trưởng | Thêm doanh thu năm thứ 5 | Giả định cần chứng minh |
|---|---|---|
| Khách cũ mua lại khi sản phẩm hao mòn | +120 tỷ | Chu kỳ mua lại, tỷ lệ quay lại theo từng nhóm khách các năm qua |
| Bán thêm sản phẩm cho khách cũ | +130 tỷ | Tỷ lệ khách mua từ hai dòng sản phẩm trở lên đang tăng |
| Điểm bán mới trong nước | +350 tỷ | Doanh thu và thời gian hoà vốn của các điểm mở trong 2 năm gần nhất |
| Kênh online và đại lý | +150 tỷ | Biên lợi nhuận theo kênh sau phí sàn và vận chuyển |
| Thị trường nước ngoài chọn lọc | +50 tỷ | Đơn hàng thử, đối tác phân phối đã ký |
| Tổng | 1.000 tỷ |
Nhà đầu tư sẽ hỏi tiếp: nếu đối thủ hạ giá hoặc mở ngay cạnh điểm bán của bạn thì sao. Chuẩn bị sẵn kịch bản phòng thủ, đừng để câu đó là lần đầu bạn nghĩ tới.
Một dòng có giả định nhưng chưa có bằng chứng không vô dụng, nhưng phải được ghi là giả định. Lẫn kỳ vọng với số liệu là cách nhanh nhất mất lòng tin trong buổi thẩm định.
Hiểu nhầm 2: "Quỹ sẽ sẵn lòng trả tiền nghiên cứu sản phẩm"
Sự thật: trừ các quỹ mạo hiểm giai đoạn hạt giống chuyên về công nghệ, phần lớn quỹ tài chính và đối tác chiến lược không kiên nhẫn với các dự án nghiên cứu dài hạn, kết quả chưa chắc chắn.
Góc nhìn nhà đầu tư: vốn phải dồn vào đưa sản phẩm ra thị trường, hệ thống phân phối và giành thị phần. Doanh nghiệp cần có sẵn ít nhất một sản phẩm chủ lực đủ mạnh để thắng đối thủ trực tiếp, trước khi tính chuyện đốt tiền làm cái mới.
Ví dụ: một thương hiệu giày có một dòng sản phẩm chiếm 60% doanh thu, gọi 100 tỷ đồng. Hai cách viết phần sử dụng vốn cho ra hai phản ứng rất khác từ quỹ.
| Hạng mục | Bản dễ bị từ chối | Bản quỹ muốn đọc |
|---|---|---|
| Nghiên cứu dòng sản phẩm mới | 40 tỷ | 10 tỷ, cải tiến dòng chủ lực |
| Mở điểm bán, đại lý | 25 tỷ | 45 tỷ |
| Marketing và kênh bán | 20 tỷ | 30 tỷ |
| Hàng tồn kho, vốn lưu động | 15 tỷ | 15 tỷ |
Nếu sản phẩm của bạn thật sự cần nghiên cứu dài hạn, hãy tìm đúng nguồn: quỹ mạo hiểm chuyên công nghệ, chương trình tài trợ đổi mới sáng tạo của nhà nước, hoặc đối tác chiến lược cần chính công nghệ đó. Xem các chương trình đang mở ở mục Chương trình và tài trợ trên fundraising.vn.
Hiểu nhầm 3: "Tăng nóng, mở chuỗi thật nhanh, chạy quảng cáo đẩy doanh thu là được định giá cao"
Sự thật: to và nhanh không đồng nghĩa với sống sót. Với bán lẻ, mở rộng hệ thống cửa hàng mà không kiểm soát được dòng tiền hoạt động thì càng mở càng nhanh chết. Với thương mại điện tử, nếu lợi thế duy nhất là giá rẻ, rất dễ rơi vào cảnh càng bán càng lỗ.
Góc nhìn nhà đầu tư: quỹ thẩm định song song hai thứ. Mô hình có rào cản phòng thủ hay không, tức lý do khách không dễ bỏ sang đối thủ. Và founder có đủ kỷ luật tài chính để điều hành một bộ máy lớn gấp năm đến mười lần mà không vỡ dòng tiền hay không.
Ví dụ chuỗi cửa hàng (số minh họa): mỗi cửa hàng mới tốn 1,5 tỷ để mở và lỗ khoảng 80 triệu mỗi tháng trong 6 tháng đầu trước khi có lãi. Mở 30 cửa hàng trong một năm nghĩa là cần 45 tỷ đầu tư cộng 14,4 tỷ bù lỗ giai đoạn đầu, gần 60 tỷ đồng trước khi cửa hàng mới nào trả lại đồng nào. Nếu cửa hàng mới ở mặt bằng chưa kiểm chứng và chậm hoà vốn gấp đôi, nhu cầu tiền tăng thêm khoảng 14 tỷ, đúng lúc doanh nghiệp đã tiêu gần hết vốn mới gọi.
Ví dụ thương mại điện tử: một đôi giày bán 300 nghìn đồng, giá vốn 190 nghìn, phí sàn 30 nghìn, vận chuyển và đóng gói 35 nghìn, quảng cáo 55 nghìn cho mỗi đơn. Mỗi đơn lỗ 10 nghìn trước cả chi phí văn phòng. Doanh thu tăng gấp ba thì lỗ cũng tăng gấp ba.
Bốn thứ trên là những gì quỹ sẽ đòi xem. Có sẵn chúng trước buổi gặp đầu tiên đã là một tín hiệu về kỷ luật tài chính.
- Thời gian hoà vốn của từng điểm bán, tách theo năm mở và theo loại mặt bằng.
- Lãi lỗ trên mỗi đơn hàng sau mọi chi phí biến đổi, tách theo kênh.
- Dòng tiền hoạt động theo tháng, không chỉ lợi nhuận trên sổ.
- Điều gì khiến khách quay lại bạn thay vì đối thủ rẻ hơn: thương hiệu, vị trí, công thức, dịch vụ, hay chỉ là giá.
Hiểu nhầm 4: "Chia đều cổ phần cho anh em cùng làm là đoàn kết"
Sự thật: theo góc nhìn của người đã gọi vốn thành công, bảng cổ phần dàn hàng ngang kiểu 33%, 33%, 34% là một trong những tín hiệu đỏ khiến quỹ tài chính dừng lại sớm nhất.
Góc nhìn nhà đầu tư: khi doanh nghiệp tăng tốc, bất đồng về chiến lược xảy ra liên tục: mở thêm thị trường nào, cắt dòng sản phẩm nào, tuyển ai làm giám đốc vận hành. Phải có một người có thẩm quyền ra quyết định cuối cùng, nếu không bộ máy tê liệt đúng lúc cần chạy nhanh nhất. Nhiều quỹ ở giai đoạn này muốn người đứng đầu nắm quyền chi phối, thường là trên 50%.
Ví dụ: ba nhà sáng lập mỗi người một phần ba. Người phụ trách vận hành muốn mở 10 điểm bán ở Hà Nội, người phụ trách tài chính muốn tập trung lấp đầy TP.HCM trước, người còn lại lưỡng lự. Không ai đủ phiếu để quyết, cuộc tranh luận kéo dài ba tháng, và nhà đầu tư đang thẩm định nhìn thấy đúng điều họ sợ.
- Nếu tỷ lệ đã chia đều và khó thay đổi: ghi rõ trong điều lệ hoặc thoả thuận cổ đông ai là người quyết định cuối cùng với từng nhóm việc, và cơ chế xử lý khi bế tắc.
- Nếu còn kịp: thảo luận lại tỷ lệ theo vai trò và mức cam kết, kèm vesting để phần cổ phần gắn với thời gian thực sự gắn bó.
- Dù chia thế nào: đừng đợi tới lúc nhà đầu tư hỏi mới bàn chuyện này lần đầu.
Hiểu nhầm 5: "Mang thương hiệu nội đi đấu tay đôi với thương hiệu toàn cầu"
Sự thật: người tiêu dùng có một định kiến lâu năm gọi là hiệu ứng xuất xứ quốc gia: giày thể thao gắn với Mỹ, thời trang gắn với châu Âu, mỹ phẩm gắn với Hàn Quốc, điện tử gắn với Nhật. Đam mê và niềm tự hào không làm định kiến đó biến mất.
Góc nhìn nhà đầu tư: đốt tiền để đảo ngược nhận thức của người tiêu dùng toàn cầu là chiến lược rất rủi ro với doanh nghiệp vừa và nhỏ. Cách khôn ngoan hơn là chọn chiến trường mình có lợi thế.
Ví dụ với một thương hiệu giày Việt: thay vì đối đầu trực diện với các hãng giày thể thao toàn cầu ở phân khúc chạy bộ, có thể chọn một ngách mà thương hiệu lớn không phục vụ kỹ, như giày cho dáng chân người Việt đi làm cả ngày, hoặc giày đồng phục cho trường học và doanh nghiệp. Việt Nam là một trong những nơi sản xuất giày lớn của thế giới, nên lợi thế chuỗi cung ứng ngay tại chỗ (mẫu mới nhanh, đơn nhỏ vẫn làm được) là thứ đối thủ toàn cầu khó sao chép ở thị trường này.
- Chọn ngách: một nhóm khách cụ thể mà bạn phục vụ tốt hơn bất kỳ ai.
- Khai thác lợi thế bản địa: tốc độ ra mẫu, chi phí, hiểu khách hàng trong nước.
- Mở rộng có chọn lọc: đi tới thị trường gần, có cộng đồng hiểu sản phẩm, trước khi nghĩ tới thị trường lớn nhất.
Nếu bạn là startup giai đoạn sớm, đọc bài này thế nào
Năm điểm trên được nói từ góc nhìn quỹ tài chính đầu tư vào doanh nghiệp đã lớn. Với startup chưa có hoặc mới có ít doanh thu, nhà đầu tư thiên thần và quỹ mạo hiểm giai đoạn sớm nhìn hơi khác.
| Điểm | Quỹ tài chính, giai đoạn mở rộng | Quỹ mạo hiểm, giai đoạn sớm |
|---|---|---|
| Mức sẵn sàng | Cỗ máy đã chạy, chỉ thiếu tiền | Chấp nhận còn nhiều thứ chưa xong, nhưng cần bằng chứng có người cần |
| Nghiên cứu sản phẩm | Hầu như không trả tiền cho việc này | Trả tiền cho việc làm ra sản phẩm đầu tiên, nhất là quỹ chuyên công nghệ |
| Tăng trưởng | Phải đi cùng dòng tiền hoạt động lành mạnh | Ưu tiên tốc độ học và tăng trưởng, nhưng vẫn hỏi lãi lỗ trên từng khách |
| Cổ phần nhà sáng lập | Thường muốn một người nắm quyền chi phối | Chia gần đều vẫn gặp, nhưng phải rõ ai quyết định cuối và có vesting |
| Thị trường | Ngách có lãi, mở rộng chọn lọc | Ngách để bắt đầu, nhưng phải có đường đi tới thị trường lớn |
Tự kiểm tra trước khi gặp quỹ tài chính
- Tôi tách được kế hoạch tăng trưởng thành từng nguồn, mỗi nguồn có số liệu quá khứ làm bằng chứng.
- Tôi nói được tiền vào sẽ biến thành gì trong 90 ngày đầu, không chỉ trong năm năm.
- Phần lớn vốn gọi được dành cho bán hàng, phân phối và thị phần, không phải cho nghiên cứu cái mới.
- Tôi biết thời gian hoà vốn của từng điểm bán hoặc lãi lỗ trên từng đơn, tách theo kênh.
- Dòng tiền hoạt động theo tháng đã được theo dõi ít nhất 12 tháng gần nhất.
- Trong nhóm sáng lập, ai quyết định cuối cùng đã được ghi thành văn bản.
- Tôi giải thích được vì sao khách không bỏ mình sang đối thủ rẻ hơn.
- Chiến lược thị trường dựa trên lợi thế mình đang có, không chỉ dựa trên đam mê.
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Soát lãi lỗ trên từng đơn, từng cửa hàng hoặc Soát cách chia cổ phần giữa các nhà sáng lập
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.