 fundraising
Hướng dẫn thực hành
Thoái vốn ở Việt Nam: ai mua startup, vì sao họ mua, và founder cần chuẩn bị gì từ vòng đầu
Quỹ chỉ kiếm được tiền khi bán lại cổ phần, nên ngay ở vòng đầu họ đã tự hỏi công ty bạn sẽ được ai mua. Bài này đi qua bốn lối ra của một startup, những thương vụ có thật ở Việt Nam để thấy người mua thường là ai, điều khoản ưu đãi thanh lý ảnh hưởng tới phần founder nhận về ra sao, và sáu việc nên làm từ sớm để công ty dễ bán khi thời điểm đến.
Vì sao quỹ hỏi chuyện bán công ty khi bạn mới gọi vòng đầu
Founder thường bất ngờ khi trong buổi gặp đầu tiên, nhà đầu tư hỏi: theo bạn, sau này ai sẽ mua công ty này? Câu hỏi nghe như quá xa, nhưng với quỹ thì đó là câu hỏi cốt lõi.
Quỹ đầu tư mạo hiểm huy động tiền từ các nhà đầu tư góp vốn (thường gọi là LP), và phải trả lại tiền cho họ sau một khoảng thời gian định trước, thường khoảng 10 năm. Quỹ chỉ có tiền để trả khi bán được cổ phần đang nắm. Cổ phần trong một công ty tốt mà không ai mua thì vẫn chỉ là con số trên giấy.
Thêm vào đó, phần lớn khoản đầu tư giai đoạn sớm sẽ không thành công. Quỹ trông vào một vài công ty bán được với giá rất cao để bù cho phần còn lại. Vì thế họ cần tin rằng công ty bạn không chỉ tăng trưởng tốt, mà còn có người mua thật ở mức giá đủ lớn.
Bốn lối ra của một startup
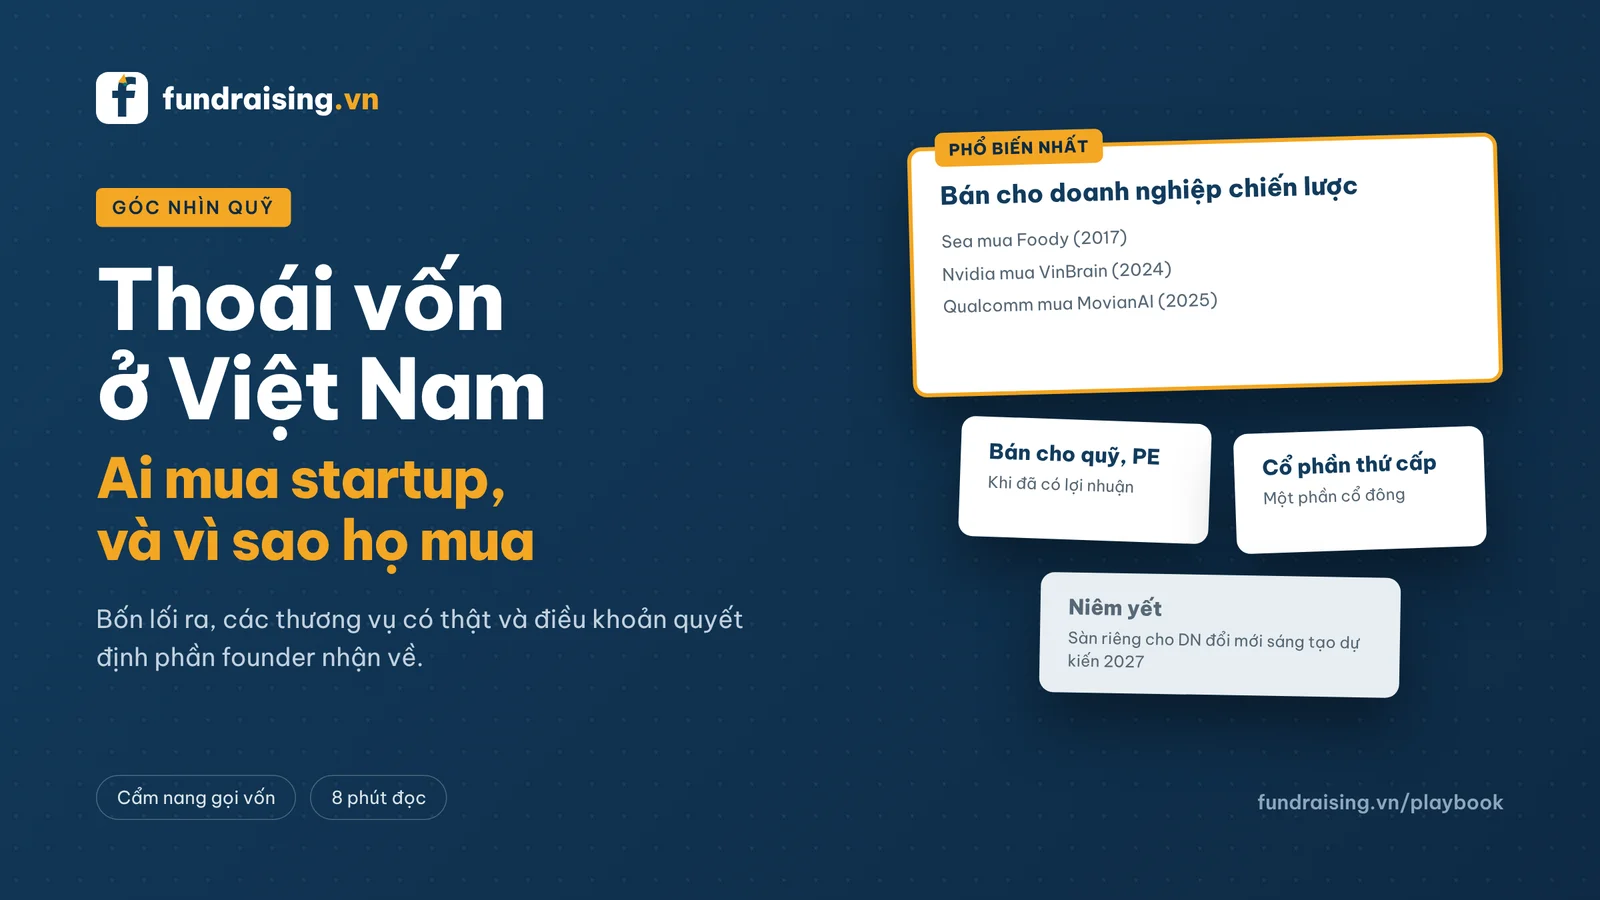
Thoái vốn là lúc nhà đầu tư (và founder) đổi cổ phần thành tiền. Có bốn con đường chính, khác nhau về người mua, thời điểm và điều kiện.
| Lối ra | Người mua | Khi nào xảy ra | Điều kiện thường cần |
|---|---|---|---|
| Bán cho doanh nghiệp chiến lược (M&A) | Tập đoàn trong nước, công ty cùng ngành trong khu vực, hãng công nghệ nước ngoài | Bất kỳ giai đoạn nào, phổ biến nhất khi công ty có vị thế rõ trong một mảng | Sản phẩm, khách hàng hoặc đội ngũ bổ sung đúng chỗ người mua đang thiếu |
| Bán cho quỹ khác hoặc quỹ PE | Quỹ tăng trưởng, quỹ PE mua phần lớn công ty | Khi công ty đã lớn, có lợi nhuận hoặc dòng tiền ổn định | Số liệu tài chính đã kiểm toán, tăng trưởng đều |
| Bán cổ phần thứ cấp | Nhà đầu tư vòng sau mua lại phần của nhà đầu tư cũ | Trong một vòng gọi vốn mới | Có nhà đầu tư mới muốn tăng tỷ lệ sở hữu |
| Niêm yết (IPO) | Nhà đầu tư trên thị trường chứng khoán | Khi công ty rất lớn và đáp ứng tiêu chí niêm yết | Lợi nhuận, quy mô vốn, quản trị minh bạch theo chuẩn công ty đại chúng |
Bán cổ phần thứ cấp chỉ là lối ra cho một phần cổ đông, công ty vẫn tiếp tục hoạt động độc lập. Chủ đề này có bài riêng trong Playbook.
Ai đã mua startup ở Việt Nam
Nhìn vào các thương vụ đã được công bố giúp founder hình dung người mua thật sự trông như thế nào. Dưới đây là một số thương vụ tiêu biểu, lấy theo nguồn công khai.
| Năm | Người mua | Công ty được mua | Ghi chú theo nguồn công khai |
|---|---|---|---|
| 2017 | Sea (Garena) | Foody | Mua khoảng 82% với giá khoảng 64 triệu USD, công bố trong hồ sơ IPO của Sea |
| 2019 | Carousell (Singapore) | Chợ Tốt, qua việc sáp nhập mảng rao vặt 701Search của Telenor | Gộp các nền tảng rao vặt trong khu vực về một nhóm lớn hơn |
| 2019 | Tiki | Ticketbox | Thương vụ mua lại đầu tiên của Tiki, mở rộng sang mảng giải trí |
| 2024 | Nvidia | VinBrain (của Vingroup) | Mua công ty AI trong y tế, gắn với kế hoạch đặt trung tâm nghiên cứu AI tại Việt Nam |
| 2025 | Qualcomm | MovianAI (mảng AI tạo sinh của VinAI) | Mua đội ngũ và năng lực nghiên cứu AI |
Theo một hội thảo về M&A được VnEconomy đưa tin, 10 tháng đầu năm 2025 Việt Nam có khoảng 218 thương vụ M&A, tổng giá trị khoảng 2,3 tỷ USD, phần lớn ở các ngành truyền thống. Báo cáo của NIC, VPCA và Do Ventures ghi nhận vốn PE năm 2025 khoảng 4 tỷ USD, chủ yếu là các thương vụ mua lại quyền kiểm soát. Thương vụ mua startup công nghệ chỉ là phần nhỏ, nhưng đang tăng ở các mảng AI, bán dẫn và dữ liệu.
- Nền tảng lớn mua để thêm một mảng mới hoặc thêm người dùng: Sea với Foody, Tiki với Ticketbox.
- Hợp nhất trong khu vực: các nền tảng cùng ngành ở nhiều nước gộp lại để có quy mô, như Chợ Tốt về với Carousell.
- Hãng công nghệ nước ngoài mua đội ngũ và năng lực nghiên cứu: Nvidia với VinBrain, Qualcomm với MovianAI. Ở dạng này, chất lượng kỹ sư và công nghệ quan trọng hơn doanh thu.
Còn niêm yết thì sao
Niêm yết trên sàn chứng khoán trong nước hiện chưa phải lối ra thực tế cho phần lớn startup công nghệ, vì tiêu chí niêm yết dựa nhiều vào lợi nhuận và quy mô vốn, trong khi startup thường lỗ trong nhiều năm để tăng trưởng.
Theo báo cáo của NIC, VPCA và Do Ventures, cơ quan quản lý đang xây dựng một sàn giao dịch riêng cho doanh nghiệp đổi mới sáng tạo với tiêu chí linh hoạt hơn, dự kiến ra mắt năm 2027. Đây là tín hiệu đáng theo dõi, nhưng khi trình bày với nhà đầu tư hôm nay, đừng đặt kế hoạch thoái vốn chủ yếu vào một sàn chưa vận hành. M&A vẫn nên là kịch bản chính.
Ưu đãi thanh lý: vì sao bán công ty chưa chắc founder được nhiều
Khi công ty được bán, tiền không luôn chia đúng theo tỷ lệ sở hữu. Phần lớn nhà đầu tư vòng có định giá sẽ yêu cầu điều khoản ưu đãi thanh lý (liquidation preference): khi bán công ty, họ được nhận lại số tiền đã đầu tư trước, rồi phần còn lại mới chia.
Ví dụ minh họa: nhà đầu tư rót 20 tỷ đồng để nhận 25% công ty (định giá sau vòng 80 tỷ). Bảng dưới so sánh tiền nhà đầu tư nhận ở ba mức giá bán, với ba kiểu điều khoản: không có ưu đãi; ưu đãi 1 lần không tham gia (nhận lại 20 tỷ hoặc nhận 25%, chọn bên lớn hơn); và ưu đãi 1 lần có tham gia (nhận lại 20 tỷ rồi vẫn chia 25% phần còn lại).
| Giá bán công ty | Không có ưu đãi | Ưu đãi 1 lần, không tham gia | Ưu đãi 1 lần, có tham gia |
|---|---|---|---|
| 200 tỷ | 50 / 150 | 50 / 150 | 65 / 135 |
| 60 tỷ | 15 / 45 | 20 / 40 | 30 / 30 |
| 30 tỷ | 7,5 / 22,5 | 20 / 10 | 22,5 / 7,5 |
Khi bán với giá cao, ưu đãi không tham gia gần như không ảnh hưởng tới founder. Khi bán với giá thấp, nó quyết định founder còn được bao nhiêu. Ưu đãi có tham gia thì luôn lấy thêm phần của founder ở mọi mức giá. Ở vòng đầu, ưu đãi 1 lần không tham gia là mức phổ biến và hợp lý; hãy đọc kỹ nếu term sheet ghi hệ số lớn hơn 1 lần hoặc có chữ tham gia (participating).
Sáu việc nên làm từ vòng đầu để công ty dễ bán
Người mua sẽ thẩm định công ty kỹ hơn bất kỳ nhà đầu tư nào. Nhiều thương vụ đổ vỡ hoặc bị ép giá không phải vì sản phẩm, mà vì giấy tờ. Những việc dưới đây rẻ khi làm sớm và rất đắt khi làm lúc đã có người hỏi mua.
- Giữ cap table sạch: mọi cổ phần, quyền chọn và khoản đầu tư chuyển đổi (SAFE, trái phiếu chuyển đổi) đều có văn bản và khớp với đăng ký doanh nghiệp.
- Đứng tên công ty cho mọi tài sản trí tuệ: mã nguồn, tên miền, nhãn hiệu, dữ liệu. Người viết mã và người thiết kế phải có hợp đồng ghi rõ sản phẩm thuộc về công ty.
- Đọc kỹ các điều khoản thoái vốn trong term sheet: ưu đãi thanh lý, quyền kéo theo (drag-along), quyền bán cùng (tag-along), quyền ưu tiên mua. Chúng quyết định ai được phép bán, bán thế nào và chia tiền ra sao.
- Làm báo cáo tài chính đúng chuẩn và kiểm toán khi đủ lớn. Người mua sẽ đối chiếu số trong deck với sổ sách.
- Cân nhắc cấu trúc pháp nhân sớm. Nếu dự định gọi vốn nước ngoài và bán cho người mua quốc tế, việc có công ty mẹ ở nước ngoài hay không ảnh hưởng tới thủ tục và thuế khi bán. Hỏi luật sư trước vòng có định giá.
- Xây quan hệ với người mua tiềm năng từ sớm qua hợp tác kinh doanh. Phần lớn thương vụ bắt đầu từ một mối hợp tác đã chứng minh được giá trị, không phải từ một cuộc gọi bất ngờ.
Nói gì về thoái vốn trong pitch deck
Ở vòng thiên thần và pre-seed, một slide hoặc thậm chí một đoạn trong slide thị trường là đủ: kể tên vài nhóm người mua có lý do chiến lược, kèm một hai thương vụ tương tự trong khu vực. Đừng hứa một mức định giá thoái vốn cụ thể khi công ty chưa có doanh thu.
Từ vòng seed trở đi, nếu bạn đưa con số lợi nhuận cho nhà đầu tư vào deck, hãy chắc chắn các con số khớp nhau. Đây là slide hay sai nhất trong các deck chúng tôi nhận xét. Bài Slide thoái vốn trong pitch deck trong Playbook hướng dẫn cách tính từng bước.
Tóm lại
Thoái vốn không phải chuyện của 7 năm sau. Nó là lý do quỹ bỏ tiền vào hôm nay. Ở Việt Nam, bán cho doanh nghiệp chiến lược vẫn là con đường phổ biến nhất, và người mua thường tìm thứ họ đang thiếu: người dùng, một mảng sản phẩm mới, hoặc đội ngũ kỹ thuật giỏi.
Founder không cần một kế hoạch bán công ty chi tiết ở vòng đầu, nhưng cần hiểu ai có thể mua, điều khoản nào quyết định phần mình nhận về, và giữ công ty sạch sẽ về giấy tờ ngay từ đầu.
Nguồn tham khảo
- Global Venturing: Foody enters Sea in $64m deal (2017)
- Telenor Group merges online classifieds assets with Carousell (2019)
- The Leader: Tiki acquires online ticketing startup Ticketbox (08/2019)
- Việt Nam News: NVIDIA acquires Vingroup's AI healthcare solution company (2024)
- SiliconANGLE: Qualcomm acquires MovianAI to bolster AI capabilities (04/2025)
- VnEconomy: Vietnam's M&A market remains a rare bright spot (12/2025)
- Việt Nam News: báo cáo Vietnam Innovation and Private Capital của NIC, VPCA và Do Ventures
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Xem phần của bạn còn bao nhiêu sau mỗi vòng hoặc Rà hồ sơ pháp lý trước khi có người hỏi mua
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.