 fundraising
Hướng dẫn thực hành
Cap table cho vòng đầu: vì sao bạn pha loãng nhiều hơn mình tưởng
Một startup gọi 10 tỷ ở định giá 40 tỷ tưởng chỉ nhường 20%. Thực tế sáng lập còn 60,4%. Bài này bóc tách từng phần pha loãng bằng số cụ thể.
Tóm tắt nhanh
Cap table không phải bảng chia phần trăm. Nó là bản ghi trả lời bốn câu hỏi mà nhà đầu tư hỏi theo đúng thứ tự: ai đang sở hữu công ty, những cam kết nào chưa hiện lên bảng, sau vòng này ai còn bao nhiêu, và nếu bán công ty thì tiền chảy về đâu trước.
Founder gọi vốn lần đầu thường chỉ tính được câu thứ nhất. Ba câu còn lại là chỗ tỷ lệ tụt đi mà không ai báo trước.
Bài này dành cho ai
Dành cho bạn nếu đang ở vòng angel hoặc pre-seed, đã ký ít nhất một SAFE hoặc sắp ký, và nhà đầu tư vừa yêu cầu gửi cap table.
Không dành cho bạn nếu công ty đã qua Series A với nhiều lớp cổ phần ưu đãi xếp hạng khác nhau. Lúc đó bạn cần luật sư dựng bảng, không phải một mẫu Excel.
Bốn mốc bạn phải dựng được
Một cap table gửi nhà đầu tư nên hiển thị bốn cột, không phải một. Nhà đầu tư muốn thấy đường đi, không chỉ điểm hiện tại.
Ví dụ xuyên suốt bài: công ty có 200.000 cổ phần, ba sáng lập chia 50/30/20, ESOP 10%, hai SAFE đã ký, và đang gọi 10 tỷ ở định giá trước tiền 40 tỷ.
- Khi thành lập. Chỉ có cổ phần phổ thông của sáng lập, đúng như điều lệ và sổ đăng ký cổ đông.
- Sau khi lập ESOP. Quỹ cổ phần nhân sự là cổ phần chưa phát hành nhưng vẫn phải nằm trên bảng, ở dạng pha loãng hoàn toàn.
- Sau vòng đang gọi. Đây là cột quan trọng nhất, và là cột duy nhất mà mọi SAFE đã ký sẽ hiện thành số cổ phần thật.
- Sau vòng tiếp theo (giả định). Nhà đầu tư vòng này muốn biết họ sẽ bị pha loãng ra sao ở vòng sau, và bạn còn đủ cổ phần để tiếp tục hay không.
Phần 1. SAFE: định giá trần mới là con số quyết định
Nhiều founder ký SAFE với suy nghĩ "chưa định giá thì chưa pha loãng". Sai. Bạn đã bán một tỷ lệ cố định, chỉ là chưa ghi vào sổ.
Với SAFE bản post-money, tỷ lệ nhà đầu tư nhận được tính thẳng bằng số tiền chia cho định giá trần. Nhà đầu tư bỏ 1,5 tỷ với trần 20 tỷ đã mua 7,5% công ty ngay tại thời điểm ký, dù lúc đó chưa ai định giá gì cả.
Chiết khấu chỉ có tác dụng khi định giá vòng sau thấp hơn trần chia cho tỷ lệ chiết khấu. Trong ví dụ trên, giá vòng Seed là 151.000 đồng một cổ phần. Chiết khấu 20% cho ra 120.800 đồng. Nhưng định giá trần cho ra 75.500 đồng, thấp hơn nhiều, nên trần thắng. Nhà đầu tư SAFE mua cổ phần rẻ hơn nhà đầu tư Seed tới 50%.
Đây là điều bình thường và đúng tinh thần của SAFE: họ vào sớm hơn, chịu rủi ro lớn hơn. Vấn đề chỉ phát sinh khi founder ký ba, bốn SAFE với các mức trần khác nhau trong mười tám tháng, rồi tới vòng Seed mới cộng lại lần đầu.
- Quy tắc thực dụng: trước khi ký thêm một SAFE, cộng tất cả tỷ lệ số-tiền-chia-cho-trần của những SAFE đã ký. Nếu tổng vượt 20%, bạn đang đi vào vùng mà nhà đầu tư Seed sẽ khó chịu, vì phần pha loãng của họ sẽ lớn hơn số tiền họ bỏ ra.
Phần 2. ESOP: phần mở rộng luôn rơi vào túi sáng lập
Nhà đầu tư Seed gần như luôn yêu cầu quỹ ESOP đạt một tỷ lệ nhất định sau khi họ rót tiền, thường 10% đến 15%. Câu chữ trong term sheet nghe rất vô hại. Hệ quả thì không.
Trong ví dụ, ESOP đang là 10% trước vòng và phải lên 12% sau vòng. Số cổ phần phải phát hành thêm cho quỹ là 17.513. Toàn bộ phần này được tạo ra trước khi tiền mới vào, nghĩa là nó pha loãng sáng lập và các nhà đầu tư SAFE, nhưng không chạm tới nhà đầu tư Seed. Nhà đầu tư Seed vẫn giữ đúng 20% như thoả thuận.
Nói cách khác, bạn đang trả tiền tuyển dụng cho những năm tới bằng cổ phần của chính mình, và định giá trước tiền của bạn thực tế thấp hơn con số ghi trên term sheet.
- Cách xử lý: đừng tranh cãi về nguyên tắc, hãy tranh cãi về con số. Mang kế hoạch tuyển dụng 18 tháng ra bàn. Nếu bạn chỉ cần tuyển một CTO và hai kỹ sư, 10% thường đủ, và bạn có căn cứ để từ chối mức 15%. Không có kế hoạch tuyển dụng thì bạn không có gì để nói, và mức nhà đầu tư đề xuất sẽ thắng.
Phần 3. Kết quả cộng lại
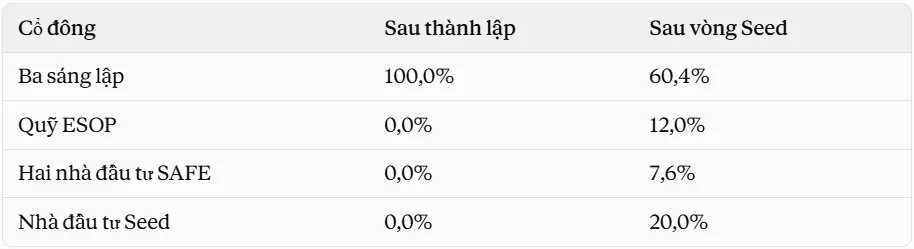
Founder ban đầu nghĩ mình chỉ nhường 20%. Con số thật là 39,6%, gần gấp đôi. Không ai lừa ai cả: 20% cho tiền mới, 12% cho nhân sự tương lai, 7,6% cho những người đã tin bạn trước khi có định giá.
Thêm một vòng Series A gọi 50 tỷ ở định giá trước tiền 150 tỷ, tỷ lệ sáng lập còn 43,2%. Đây vẫn là con số lành mạnh. Nhà đầu tư vòng sau bắt đầu lo khi nhóm sáng lập xuống dưới 50% trước Series A, hoặc dưới 30% sau Series A.
Phần 4. Ưu đãi thanh toán: 43% cổ phần không có nghĩa là 43% tiền
Đây là phần hầu như không xuất hiện trong cap table mà founder tự làm, và là phần quyết định bạn nhận bao nhiêu khi công ty được mua lại.
Cổ phần ưu đãi thường kèm điều khoản 1x không tham gia chia tiếp. Khi bán công ty, nhà đầu tư chọn phương án có lợi hơn cho họ: lấy lại đúng số tiền đã bỏ ra, hoặc chuyển sang cổ phần phổ thông và chia theo tỷ lệ. Họ chọn, không phải bạn.
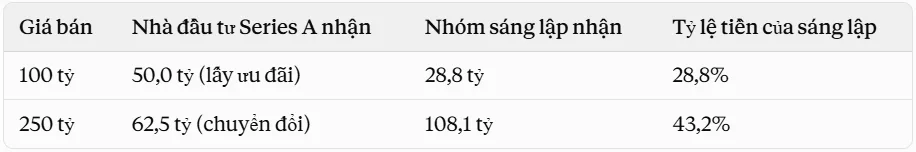
Vẫn ví dụ trên, sau Series A nhóm sáng lập nắm 43,2%. Hai kịch bản bán công ty:
Ở mức 100 tỷ, Series A không chuyển đổi vì 25% của 100 tỷ chỉ là 25 tỷ, ít hơn 50 tỷ họ đã bỏ ra. Họ lấy ưu đãi trước, phần còn lại 50 tỷ mới chia cho những người khác. Nhóm sáng lập nắm 43,2% cổ phần nhưng chỉ nhận 28,8% tiền.
Ở mức 250 tỷ, chuyển đổi có lợi hơn nên mọi người chia theo tỷ lệ và con số 43,2% mới đúng nghĩa.
Bài học: mọi đồng ưu đãi đều là một tầng nước phải đầy trước khi tới lượt bạn. Một công ty gọi 62 tỷ qua các vòng thì bán dưới 62 tỷ đồng nghĩa sáng lập gần như không nhận gì.
Checklist trước khi gửi cap table cho nhà đầu tư
- Số cổ phần khớp với điều lệ và sổ đăng ký cổ đông, không phải con số bạn nhớ.
- Mọi SAFE, trái phiếu chuyển đổi, thư cam kết đã ký đều có mặt trên bảng, kể cả cái ký hai năm trước.
- ESOP hiển thị ở dạng pha loãng hoàn toàn, tách riêng phần đã cấp và phần chưa cấp.
- Có cột "sau vòng này", tính theo đúng số tiền và định giá đang đàm phán.
- Lịch vesting của sáng lập được nêu rõ, kèm số tháng đã vest.
- Nếu có cổ đông đã rời công ty mà vẫn giữ cổ phần, ghi rõ. Giấu chỗ này là lý do thẩm định thất bại phổ biến.
- Tổng mỗi cột đúng 100%.
- Gửi file Excel còn công thức, không gửi ảnh chụp màn hình. Nhà đầu tư sẽ sửa giả định để tự thử.
Năm lỗi làm mất điểm
- Gửi bảng chỉ có phần trăm, không có số cổ phần. Nhà đầu tư không tính được giá mỗi cổ phần, và sẽ nghĩ bạn chưa từng làm việc này nghiêm túc.
- Quên SAFE cũ. Một SAFE 200 triệu ký lúc mới khởi nghiệp với trần 5 tỷ tương đương 4% công ty. Phát hiện ở giai đoạn thẩm định thì mất niềm tin nhiều hơn mất 4%.
- Cộng tỷ lệ SAFE vào cột hiện tại. SAFE chưa phải cổ phần. Để chúng ở dòng riêng cho tới cột "sau vòng này".
- Không có vesting cho sáng lập. Nhà đầu tư đọc cap table không có vesting là đọc thấy rủi ro: một người rời đi năm sau vẫn giữ 30% và không làm gì cả.
- Làm tròn cho đẹp. 33,33% mỗi người nghe hợp lý nhưng không khớp với số cổ phần thật. Bảng phải cộng đúng tới từng cổ phần.
Dùng mẫu Excel kèm bài
Mẫu Cap table cho vòng gọi vốn đầu tiên dựng lại đúng toàn bộ logic trong bài. Bạn chỉ nhập ở sheet Dau_vao: cổ phần sáng lập, tỷ lệ ESOP, từng SAFE đã ký, số tiền và định giá vòng đang gọi.
File tự tính giá chuyển đổi của mỗi SAFE và cho biết định giá trần hay chiết khấu đang thắng, số cổ phần ESOP phải phát hành thêm, tỷ lệ của từng người qua bốn mốc, và số tiền mỗi bên nhận ở năm mức giá bán công ty. Sheet Tong_hop có bốn cảnh báo tự động, sheet Kiem_tra có mười mục phải đạt trước khi bạn gửi file ra ngoài.
Mẹo dùng khi đàm phán: mở sheet Dau_vao, đổi tỷ lệ ESOP mục tiêu từ 15% xuống 10% và xem tỷ lệ sáng lập thay đổi bao nhiêu. Đó chính là giá trị của cuộc trao đổi mà bạn sắp có, tính bằng con số thay vì cảm tính.
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Tính runway
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.