 fundraising
Hướng dẫn thực hành
Slide thoái vốn trong pitch deck: tính lợi nhuận cho nhà đầu tư sao cho các con số không tự mâu thuẫn
Trong các deck chúng tôi nhận xét, slide thoái vốn là nơi sai số nhiều nhất: tỷ lệ sở hữu không khớp vòng gọi vốn, lợi nhuận không khớp định giá, ROI không khớp số tiền đầu tư. Nhà đầu tư luôn tự tính lại, và một phép tính sai làm mất niềm tin vào cả mô hình tài chính. Bài này hướng dẫn bốn bước tính đúng, cách chọn định giá thoái vốn có cơ sở, ba kịch bản n
Slide sai số nhiều nhất trong pitch deck
Slide thoái vốn thường được làm sau cùng, vội vàng, với mong muốn đưa ra một con số lợi nhuận thật ấn tượng cho nhà đầu tư. Kết quả là nhiều con số trên slide không khớp với nhau, hoặc không khớp với slide gọi vốn ngay trước đó.
Đây là một tình huống minh họa, tổng hợp từ các lỗi chúng tôi hay gặp khi nhận xét deck (số đã được thay đổi). Startup gọi 1,5 triệu USD với định giá trước vòng 4,5 triệu USD. Slide thoái vốn ghi: định giá thoái vốn 100 triệu USD, nhà đầu tư sở hữu 12%, lợi nhuận 10 triệu USD, ROI 7 lần.
Mỗi lỗi riêng lẻ đều nhỏ. Nhưng nhà đầu tư đọc slide này với máy tính trong tay, và ba con số không khớp khiến họ nghi ngờ luôn mô hình tài chính phía trước. Công cụ nhận xét deck của fundraising.vn tự kiểm các phép tính này bằng code trước khi nhận xét.
- Gọi 1,5 triệu ở định giá trước vòng 4,5 triệu nghĩa là định giá sau vòng 6 triệu, nhà đầu tư nhận 25%. Slide thoái vốn lại ghi 12% mà không giải thích phần chênh lệch đi đâu.
- 12% của 100 triệu là 12 triệu, không phải 10 triệu như slide ghi.
- 10 triệu chia 1,5 triệu là khoảng 6,7 lần, không phải 7 lần.
Bốn bước tính lợi nhuận cho nhà đầu tư
Mọi con số trên slide thoái vốn đều đi ra từ bốn phép tính nối tiếp nhau. Làm đúng thứ tự thì các con số tự khớp.
| Thời điểm | Phần nhượng mới | Tỷ lệ của nhà đầu tư |
|---|---|---|
| Sau vòng hiện tại | 25% cho nhà đầu tư này | 25% |
| Sau Series A | 20% | 20% |
| Sau Series B | 15% | 17% |
| Mở rộng ESOP trước khi bán | 5% | 16,15% |
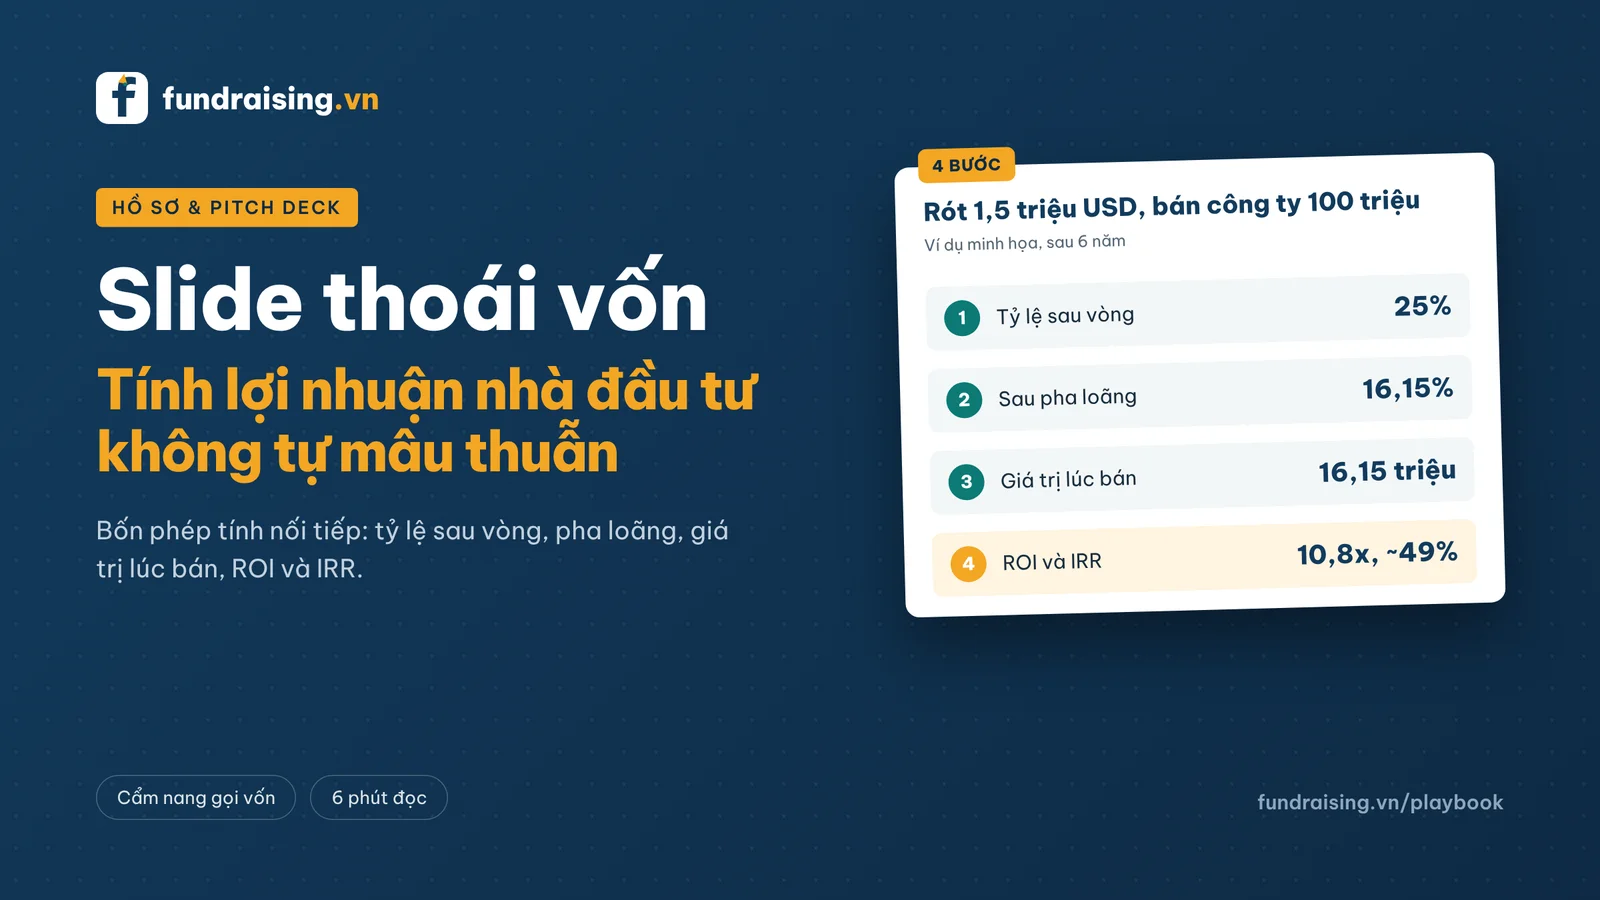
Với định giá thoái vốn 100 triệu USD, phần của nhà đầu tư là khoảng 16,15 triệu USD, tức ROI khoảng 10,8 lần. Nếu thoái vốn sau 6 năm, IRR khoảng 48,6% mỗi năm. Phần pha loãng ở các vòng sau là giả định; hãy ghi giả định đó ngay trên slide để nhà đầu tư thấy bạn đã tính tới.
- Bước 1, tỷ lệ sau vòng: tiền nhà đầu tư rót chia định giá sau vòng. Ví dụ 1,5 triệu chia 6 triệu bằng 25%.
- Bước 2, pha loãng qua các vòng sau: mỗi vòng mới phát hành thêm cổ phần nên tỷ lệ của nhà đầu tư cũ giảm. Nhân tỷ lệ hiện tại với (1 trừ phần nhượng ở mỗi vòng sau), kể cả phần mở rộng quỹ cổ phần cho nhân viên (ESOP).
- Bước 3, giá trị lúc thoái vốn: tỷ lệ còn lại nhân định giá thoái vốn.
- Bước 4, ROI và IRR: ROI là giá trị lúc thoái vốn chia số tiền đã đầu tư. IRR là tỷ suất lợi nhuận mỗi năm, tính bằng ROI mũ (1 chia số năm), trừ 1.
Định giá thoái vốn lấy từ đâu
Con số định giá thoái vốn là giả định quan trọng nhất trên slide, và cũng là chỗ dễ bị hỏi vặn nhất. Cách phổ biến là lấy doanh thu dự kiến ở năm thoái vốn nhân với hệ số định giá trên doanh thu của các thương vụ tương đương.
Ba lỗi hay gặp khi chọn thương vụ tương đương: chọn những tên quá lớn và quá xa (một sàn việc làm niêm yết ở Úc không phải thương vụ tương đương của một startup Việt Nam giai đoạn seed); chỉ ghi giá trị thương vụ mà không ghi hệ số, nên người đọc không so được; và trộn các thương vụ cách nhau nhiều năm, khi điều kiện thị trường đã khác hẳn.
- Chọn 4 đến 6 thương vụ trong khoảng 3 đến 5 năm gần nhất, ưu tiên Đông Nam Á, cùng mô hình kinh doanh.
- Với mỗi thương vụ, ghi giá trị và hệ số định giá trên doanh thu. Không tìm được hệ số thì nói rõ là không có, đừng tự ước.
- Nếu doanh nghiệp là sàn giao dịch, định giá trên doanh thu thuần (giá trị giao dịch nhân tỷ lệ phí bạn thu), không phải trên tổng giá trị giao dịch (GMV). GMV không phải doanh thu của bạn.
Trình bày ba kịch bản thay vì một con số
Một con số lợi nhuận duy nhất, lại là con số đẹp nhất, khiến slide trông như một lời hứa. Ba kịch bản cho thấy bạn hiểu rủi ro và đã nghĩ tới trường hợp mọi thứ không như kế hoạch. Dưới đây vẫn là ví dụ nhà đầu tư rót 1,5 triệu USD, còn 16,15% lúc thoái vốn, sau 6 năm.
| Kịch bản | Định giá thoái vốn | Phần của nhà đầu tư | ROI | IRR mỗi năm |
|---|---|---|---|---|
| Thận trọng | 50 triệu | 8,1 triệu | 5,4 lần | khoảng 32% |
| Cơ sở | 100 triệu | 16,15 triệu | 10,8 lần | khoảng 49% |
| Lạc quan | 200 triệu | 32,3 triệu | 21,5 lần | khoảng 67% |
Bảng bỏ qua ưu đãi thanh lý và các điều khoản ưu tiên khác cho dễ theo dõi. Ở kịch bản thận trọng với giá bán thấp, các điều khoản đó có thể thay đổi đáng kể cách chia tiền. Xem ví dụ bằng số trong bài Thoái vốn ở Việt Nam.
Nhà đầu tư thật sự đọc slide này thế nào
Phần lớn nhà đầu tư không tin con số ROI bạn đưa ra, và cũng không kỳ vọng bạn đoán trúng. Họ dùng slide này để kiểm ba điều.
Thứ nhất, bạn có hiểu cơ chế không: pha loãng, ưu đãi thanh lý, khác biệt giữa doanh thu và GMV. Thứ hai, quy mô có đủ lớn không: với một quỹ giai đoạn sớm, công ty cần có khả năng trở nên đủ lớn để một khoản đầu tư thành công bù được nhiều khoản thất bại. Thứ ba, có người mua thật không: những cái tên bạn liệt kê là người mua tiềm năng có lý do chiến lược để mua, và đã từng mua công ty tương tự chưa.
Vì vậy, một slide khiêm tốn mà tính đúng, có giả định rõ và có danh sách người mua hợp lý thuyết phục hơn nhiều so với một con số ROI 20 lần không có căn cứ.
Tám điểm kiểm trước khi gửi deck
Chạy qua danh sách này với slide thoái vốn và slide gọi vốn đặt cạnh nhau.
- Tỷ lệ nhà đầu tư nhận ở vòng này bằng số tiền gọi chia định giá sau vòng.
- Nếu tỷ lệ lúc thoái vốn khác tỷ lệ vòng này, có bảng hoặc dòng giải thích pha loãng.
- Phần của nhà đầu tư lúc thoái vốn bằng tỷ lệ nhân định giá thoái vốn.
- ROI bằng phần đó chia số tiền đầu tư; IRR khớp với số năm ghi trên slide.
- Định giá thoái vốn dựa trên doanh thu (hoặc lợi nhuận), có ghi hệ số và nguồn.
- Năm thoái vốn khớp với năm trong mô hình tài chính, và doanh thu năm đó khớp với slide dự phóng.
- Thương vụ tương đương gần đây, cùng khu vực, có hệ số.
- Có ít nhất một kịch bản thận trọng.
Tóm lại
Slide thoái vốn không cần con số lớn. Nó cần những con số khớp nhau và có căn cứ. Tính theo đúng bốn bước, ghi rõ giả định pha loãng, định giá trên doanh thu thay vì GMV, và trình bày ba kịch bản. Nếu bạn gửi deck cho fundraising.vn nhận xét, phần kiểm tra số liệu tự động sẽ chỉ ra ngay chỗ nào chưa khớp.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Dựng bảng cổ phần và pha loãng hoặc Ước định giá theo hệ số doanh thu
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.