 fundraising
Hướng dẫn thực hành
Term sheet ở Việt Nam: điều khoản nào ràng buộc, điều khoản nào thực thi được, và cờ đỏ cần nhận ra
Term sheet thường ghi là không ràng buộc, nhưng ký xong thì gần như không còn đường lùi, và vài điều khoản có hiệu lực ngay. Bài này tách phần ràng buộc với phần không, đi qua mười điều khoản với mức thông lệ ở vòng đầu, giải thích vì sao cam kết mua lại bằng tài sản cá nhân là cờ đỏ lớn nhất với founder Việt Nam, điều gì ghi được vào điều lệ công ty cổ phần
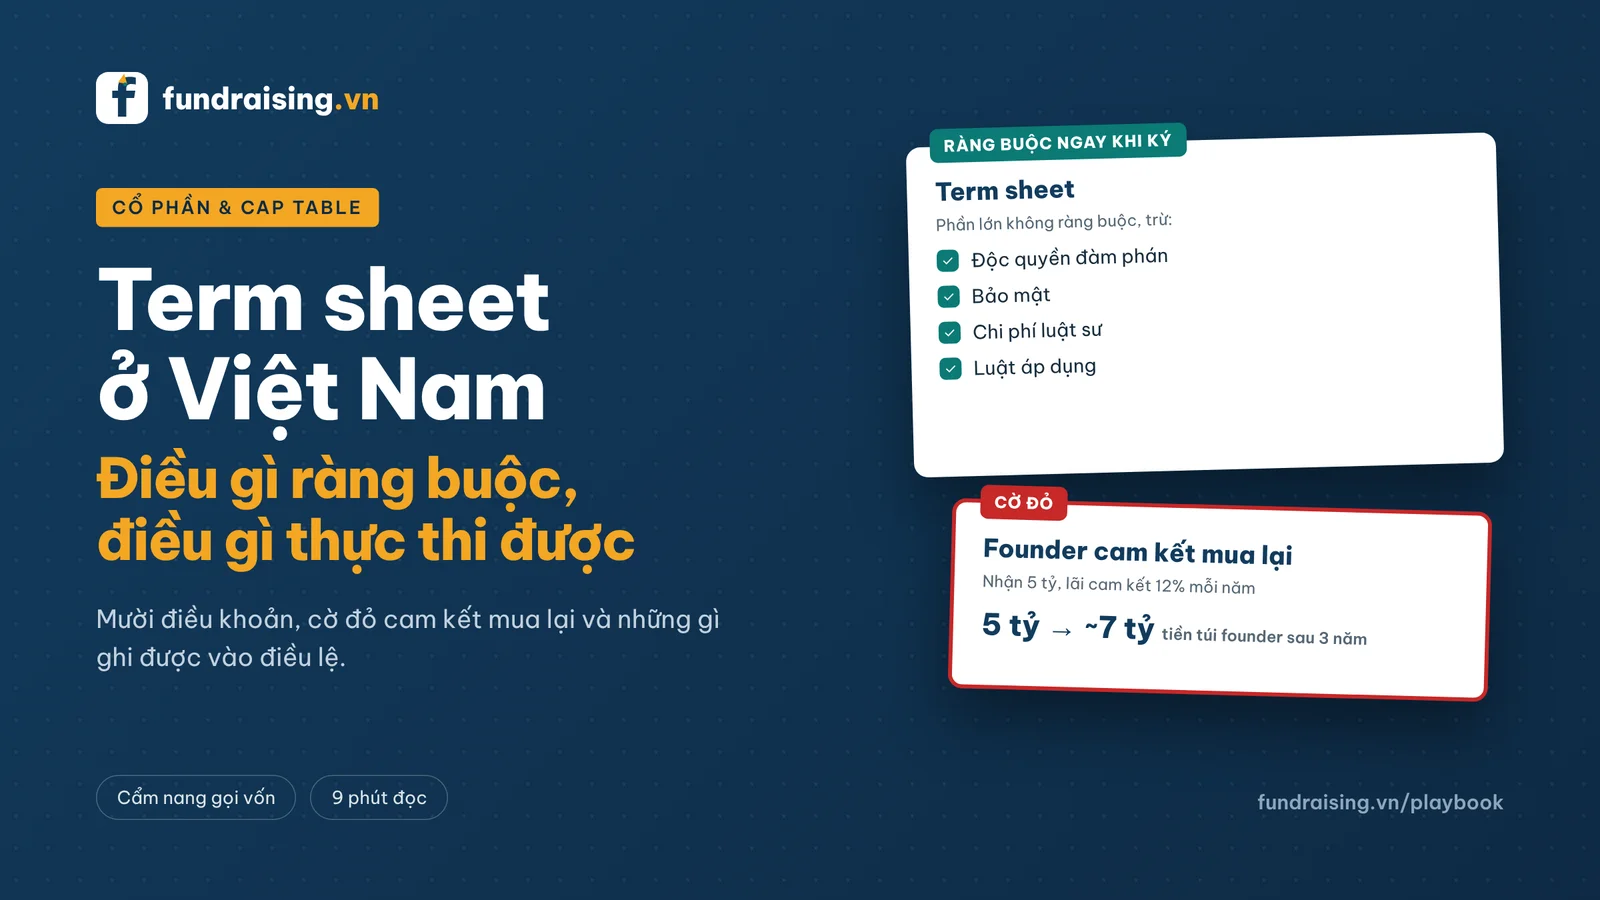
Không ràng buộc, nhưng gần như không còn đường lùi
Term sheet là bản tóm tắt các điều kiện chính của một khoản đầu tư: bao nhiêu tiền, ở định giá nào, nhà đầu tư nhận những quyền gì. Sau term sheet, hai bên mới thẩm định và soạn bộ hợp đồng đầy đủ: hợp đồng đầu tư, thoả thuận cổ đông, điều lệ sửa đổi.
Phần lớn term sheet ghi rõ là không ràng buộc. Điều đó đúng về mặt pháp lý, nhưng dễ gây hiểu nhầm. Trên thực tế, mọi văn bản về sau đều được soạn theo term sheet, và đòi đổi một điều khoản chính sau khi đã ký thường bị coi là thiếu thiện chí. Nhà đầu tư có thể rút, còn bạn thì đã mất vài tuần không được nói chuyện với ai khác. Vì vậy, thời điểm để thương lượng là trước khi ký term sheet, không phải sau.
Phần ràng buộc ngay khi ký
Gần như term sheet nào cũng có vài điều khoản có hiệu lực ngay, kể cả khi thương vụ không bao giờ đóng. Đọc kỹ phần này trước tiên.
| Điều khoản | Mức thông lệ | Khi nào cần hỏi lại |
|---|---|---|
| Độc quyền đàm phán | 30 đến 60 ngày | Trên 60 ngày, hoặc không tự hết hiệu lực khi nhà đầu tư đổi điều khoản chính |
| Bảo mật | Hai bên giữ bí mật nội dung term sheet | Chỉ ràng buộc một phía founder |
| Chi phí | Mỗi bên tự trả, hoặc công ty trả chi phí luật sư của nhà đầu tư khi thương vụ hoàn tất, có trần | Công ty phải trả kể cả khi thương vụ không thành, hoặc không có trần |
| Luật áp dụng và nơi giải quyết tranh chấp | Ghi rõ luật nước nào, toà án hay trọng tài nào | Bỏ trống, hoặc chọn nơi founder không đủ điều kiện theo đuổi tranh chấp |
| Phí phạt nếu không ký hợp đồng chính | Không có | Bất kỳ khoản phạt hay bồi thường nào chỉ áp lên founder |
Mười điều khoản và mức thông lệ ở vòng đầu
Định giá là con số ai cũng đọc, nhưng hai term sheet cùng định giá có thể khiến founder nhận số tiền rất khác nhau khi bán công ty. Bảng dưới là mức thường được coi là hợp lý ở vòng thiên thần, pre-seed và seed. Mức thông lệ không phải luật; nó là điểm xuất phát để thương lượng.
| Điều khoản | Mức thông lệ ở vòng đầu | Dấu hiệu cần hỏi lại |
|---|---|---|
| Định giá và quỹ cổ phiếu thưởng (ESOP) | Ghi rõ định giá trước hay sau vòng; quỹ ESOP vừa đủ cho kế hoạch tuyển 12 đến 18 tháng | Quỹ ESOP lớn phải tạo trước vòng, làm định giá thực thấp hơn con số ghi trên giấy |
| Ưu đãi thanh lý | 1 lần, không tham gia chia tiếp | Hệ số trên 1 lần, hoặc có tham gia chia tiếp |
| Chống pha loãng | Trung bình gia quyền diện rộng, có ngoại lệ cho quỹ ESOP | Điều chỉnh toàn phần (full ratchet) |
| Vesting của founder | 4 năm, cliff 1 năm, có tính thời gian đã làm | Tính lại từ đầu, không tăng tốc khi công ty được bán |
| Hội đồng quản trị | Founder giữ đa số ghế, nhà đầu tư dẫn dắt có một ghế | Nhà đầu tư giữ đa số ghế ngay từ vòng đầu |
| Quyền phủ quyết | Chỉ các việc làm thay đổi quyền của nhà đầu tư: bán công ty, phát hành thêm, sửa điều lệ | Phủ quyết cả ngân sách, tuyển dụng, hợp đồng thường ngày |
| Quyền kéo theo | Cần đa số cả cổ đông phổ thông lẫn cổ đông ưu đãi, có giá sàn | Nhà đầu tư tự quyết được việc bán công ty |
| Ưu tiên mua và bán cùng | Có, kèm ngoại lệ cho chuyển nhượng nhỏ | Cấm founder bán trong thời gian dài, hoặc mỗi lần bán cần nhà đầu tư đồng ý |
| Quyền tham gia vòng sau | Giữ tỷ lệ ở vòng kế tiếp | Được mua vượt tỷ lệ, hoặc ưu tiên trước mọi nhà đầu tư mới |
| Quyền thông tin | Báo cáo quý, báo cáo năm, ngân sách năm | Truy cập toàn bộ sổ sách và hệ thống bất cứ lúc nào |
Công cụ Đọc term sheet bằng con số trên fundraising.vn tính ba điều khoản đầu (ESOP, ưu đãi thanh lý, chống pha loãng) ra số tiền founder nhận ở nhiều mức giá bán, và soát các điều khoản còn lại theo đúng bảng này.
Cờ đỏ lớn nhất: founder cam kết mua lại bằng tài sản cá nhân
Term sheet theo mẫu quốc tế hiếm khi có điều khoản này, nên các bài viết dịch từ nước ngoài thường bỏ qua. Nhưng với một số nhà đầu tư trong nước, đặc biệt là nhà đầu tư cá nhân và doanh nghiệp không chuyên đầu tư mạo hiểm, không hiếm gặp điều khoản buộc founder tự mua lại cổ phần của nhà đầu tư nếu công ty không đạt mục tiêu doanh thu, không gọi được vòng sau, hoặc không bán được sau một số năm, thường kèm một mức lãi cam kết.
Ví dụ minh họa: nhà đầu tư rót 5 tỷ đồng, kèm điều khoản founder phải mua lại sau 3 năm với lãi 12% mỗi năm nếu công ty không đạt mục tiêu. Đến hạn, founder phải tự trả khoảng 7 tỷ đồng (5 tỷ nhân 1,12 mũ 3). Lúc đó công ty thường đang khó khăn, nên số tiền này gần như chắc chắn đến từ tài sản riêng của founder.
Về bản chất, điều khoản này biến khoản đầu tư thành một khoản vay đứng tên founder, trong khi nhà đầu tư vẫn giữ toàn bộ quyền của cổ đông nếu công ty thành công. Rủi ro của bên góp vốn bị chuyển hết sang người sáng lập.
- Không chấp nhận cam kết mua lại, bảo lãnh hay thế chấp bằng tài sản cá nhân của founder.
- Nếu nhà đầu tư cần một lối ra được bảo đảm, đề nghị để công ty (không phải founder) mua lại theo giá gốc, sau một thời gian dài, và chỉ trong phạm vi công ty còn đủ tiền theo luật.
- Nếu nhà đầu tư thật sự muốn lợi nhuận cố định, có thể bàn thẳng một khoản vay hoặc trái phiếu chuyển đổi của công ty, với điều khoản rõ ràng, thay vì gọi đó là đầu tư cổ phần.
- Cảnh giác với các tên gọi khác: cam kết hiệu quả, điều khoản bảo đảm lợi nhuận, quyền bán lại cho cổ đông sáng lập.
Ký ở công ty Việt Nam: điều gì ghi được vào điều lệ
Term sheet theo mẫu quốc tế được viết cho luật của những nơi như Delaware hay Singapore, nơi cổ phần ưu đãi có thể mang gần như bất kỳ quyền nào hai bên thoả thuận. Luật Doanh nghiệp 2020 của Việt Nam chặt hơn, nên một số điều khoản không thể chuyển nguyên vào điều lệ.
Theo Điều 114 Luật Doanh nghiệp 2020, ngoài cổ phần phổ thông, công ty cổ phần có thể có cổ phần ưu đãi cổ tức, ưu đãi hoàn lại, ưu đãi biểu quyết và các loại ưu đãi khác do điều lệ quy định. Một vài điểm ảnh hưởng trực tiếp tới term sheet:
Đây là lý do nhiều startup Việt Nam gọi vốn quỹ nước ngoài thông qua một công ty mẹ ở Singapore: term sheet và thoả thuận cổ đông áp dụng luật Singapore, nơi các quyền này đã quen thuộc với quỹ. Đổi lại, cấu trúc này tốn chi phí lập và duy trì, có thủ tục đầu tư ra nước ngoài và đặt ra câu hỏi về thuế. Quyết định này nên làm cùng luật sư, trước vòng có định giá đầu tiên, vì đổi cấu trúc về sau tốn kém hơn nhiều.
- Cổ phần ưu đãi biểu quyết chỉ dành cho tổ chức được Chính phủ uỷ quyền và cổ đông sáng lập, và hiệu lực ưu đãi chỉ kéo dài 3 năm. Nhà đầu tư không thể nhận loại cổ phần này.
- Cổ phần ưu đãi có thể chuyển thành cổ phần phổ thông theo nghị quyết Đại hội đồng cổ đông, nhưng cổ phần phổ thông không chuyển ngược thành cổ phần ưu đãi được.
- Quyền ưu tiên nhận tài sản của cổ đông ưu đãi cổ tức theo luật áp dụng khi công ty giải thể hoặc phá sản. Đó không giống ưu đãi thanh lý trong term sheet, vốn áp dụng chủ yếu khi bán công ty.
- Vì vậy, các quyền như ưu đãi thanh lý khi bán công ty, chống pha loãng, quyền kéo theo thường nằm trong thoả thuận cổ đông (một hợp đồng giữa các cổ đông) thay vì chỉ trong điều lệ. Hợp đồng ràng buộc các bên ký, nhưng việc thực thi phụ thuộc vào cách soạn và nơi giải quyết tranh chấp.
- Công ty TNHH không phát hành được cổ phần, nên muốn nhận vốn theo kiểu này thường phải chuyển thành công ty cổ phần trước.
- Trong 3 năm đầu, cổ phần phổ thông của cổ đông sáng lập bị hạn chế chuyển nhượng cho người ngoài nhóm sáng lập, trừ khi Đại hội đồng cổ đông chấp thuận. Điều này ảnh hưởng tới các điều khoản về chuyển nhượng và quyền kéo theo.
- Nhà đầu tư nước ngoài trong một số trường hợp phải làm thủ tục đăng ký góp vốn, mua cổ phần theo Luật Đầu tư trước khi trở thành cổ đông, nên lịch giải ngân cần tính thêm thời gian này.
Khi bị đòi ký trong 48 giờ
Hạn chót rất ngắn là cách tạo áp lực phổ biến. Nhà đầu tư nghiêm túc hiếm khi rút chỉ vì founder xin thêm một tuần để đọc kỹ và hỏi luật sư. Nếu họ rút vì điều đó, có lẽ bạn đã tránh được một mối quan hệ khó khăn trong 5 đến 7 năm tới.
- Cảm ơn, xác nhận bạn rất quan tâm, và đề nghị một mốc cụ thể, ví dụ phản hồi trong 7 ngày làm việc.
- Trong thời gian đó, nhập các con số vào công cụ đọc term sheet để thấy founder nhận bao nhiêu ở nhiều mức giá bán.
- Gửi term sheet cho một luật sư có kinh nghiệm về đầu tư mạo hiểm, không chỉ luật sư doanh nghiệp chung.
- Gom tất cả câu hỏi và đề nghị sửa vào một lần phản hồi, sắp theo mức quan trọng, thay vì gửi rải rác.
- Nếu đang nói chuyện với nhà đầu tư khác, báo cho họ biết bạn đã nhận term sheet. Đây thường là lúc các cuộc trò chuyện song song tăng tốc.
Đọc một term sheet trong năm bước
Áp dụng thứ tự này cho mọi term sheet, kể cả khi bạn tin nhà đầu tư.
- Bước 1: tìm phần ràng buộc ngay khi ký và kiểm theo bảng ở trên.
- Bước 2: tìm mọi điều khoản đặt nghĩa vụ lên cá nhân founder: cam kết mua lại, bảo lãnh, phạt, hạn chế làm việc sau khi rời công ty.
- Bước 3: tính số tiền founder nhận ở ít nhất ba mức giá bán, có tính ESOP, ưu đãi thanh lý và chống pha loãng.
- Bước 4: soát các điều khoản kiểm soát: hội đồng quản trị, quyền phủ quyết, quyền kéo theo.
- Bước 5: hỏi luật sư điều khoản nào ghi được vào điều lệ, điều khoản nào phải nằm trong thoả thuận cổ đông, và cách thực thi khi có tranh chấp.
Tóm lại
Term sheet quyết định ai kiểm soát công ty và ai nhận bao nhiêu tiền trong nhiều năm tới. Thương lượng trước khi ký, đọc phần ràng buộc đầu tiên, và không bao giờ đặt tài sản cá nhân để bảo đảm cho khoản đầu tư vào công ty.
Ở Việt Nam, câu hỏi không chỉ là điều khoản nào hợp lý, mà còn là điều khoản nào ghi được vào điều lệ và thực thi được. Bài này không phải tư vấn pháp lý; hãy làm việc với luật sư có kinh nghiệm đầu tư mạo hiểm trước khi ký.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Xem cap table sau vòng, có tính quỹ ESOP hoặc So sánh với SAFE và trái phiếu chuyển đổi
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.