 fundraising
Hướng dẫn thực hành
Bản đồ gọi vốn ở Việt Nam: ba tầng nhà đầu tư và bạn nên gõ cửa tầng nào
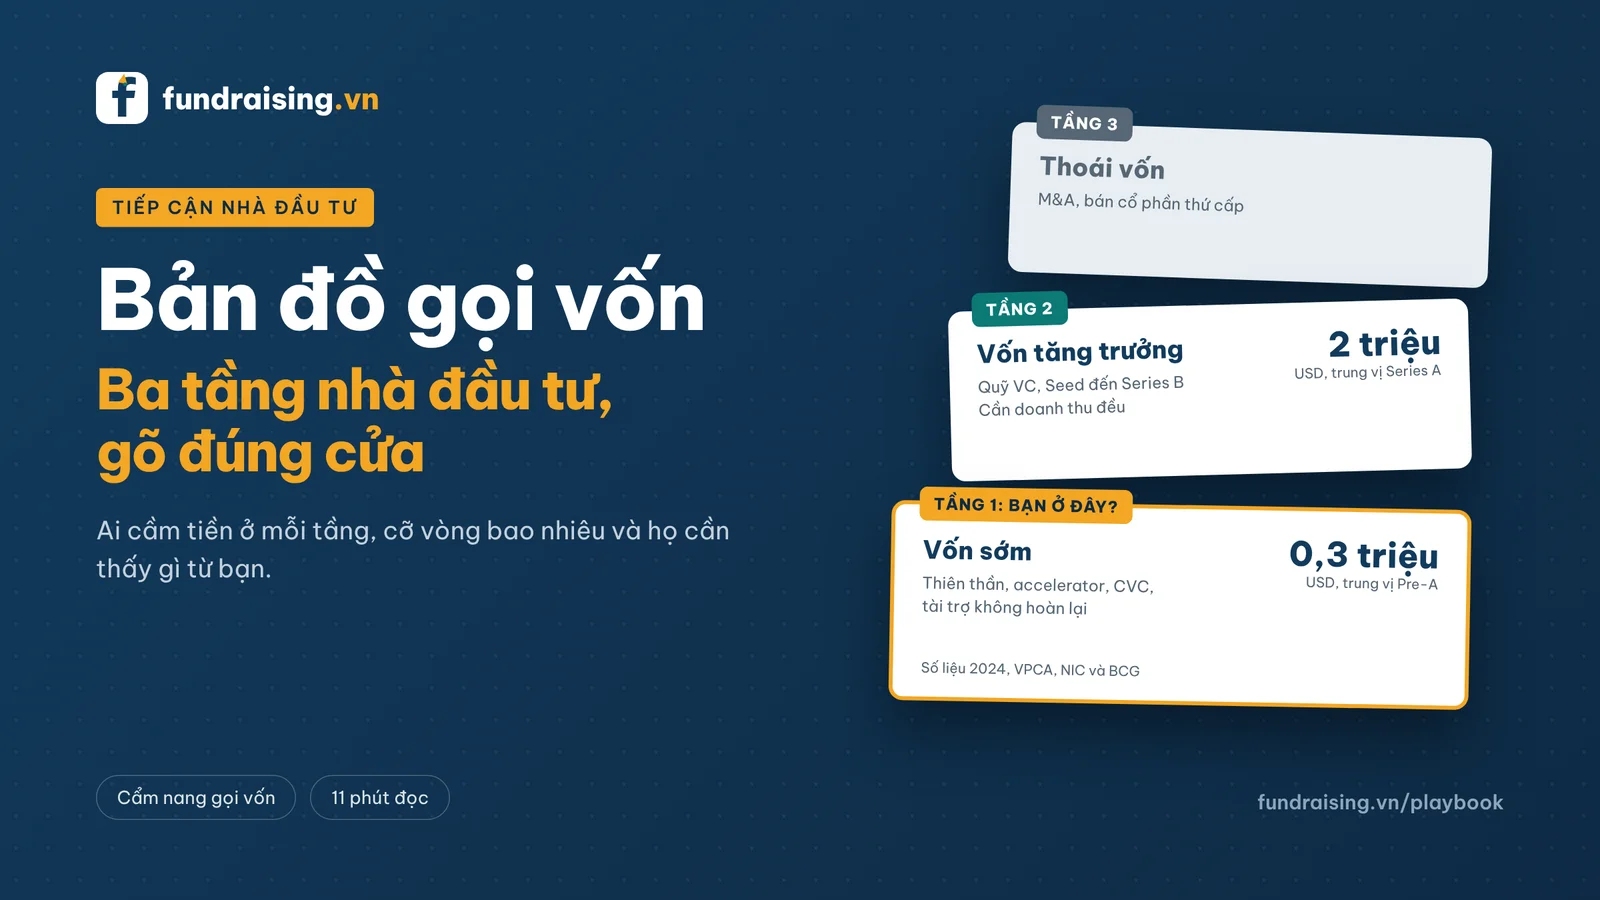
Phần lớn lời từ chối "còn quá sớm với chúng tôi" đến từ việc gõ nhầm cửa, không phải vì công ty dở. Bài này chia thị trường vốn khởi nghiệp Việt Nam thành ba tầng: vốn sớm, vốn tăng trưởng và thoái vốn. Mỗi tầng có người cầm tiền, cỡ khoản và điều họ cần thấy khác nhau. Kèm số liệu thị trường 2025, bảng tự xác định tầng và cách chọn 15 đến 20 nhà đầu tư thay
Bị từ chối vì gõ nhầm cửa
Một founder vừa có sản phẩm thử, chưa có khách trả tiền, gửi deck cho mười quỹ đầu tư mạo hiểm có tên tuổi. Ba quỹ trả lời, cả ba cùng một câu: còn quá sớm với chúng tôi, giữ liên lạc nhé. Bảy quỹ còn lại im lặng. Founder kết luận ý tưởng của mình không ai tin.
Thực ra cả mười quỹ đều không đầu tư ở giai đoạn đó. Họ không chê ý tưởng; họ chỉ không phải người cầm loại tiền founder đang cần. Thị trường vốn khởi nghiệp chia thành nhiều tầng, mỗi tầng có người cầm tiền, cỡ khoản và điều kiện riêng. Biết mình đang đứng ở tầng nào giúp bạn tránh được phần lớn các lời từ chối vô ích, và giữ được uy tín trong một cộng đồng nhà đầu tư khá nhỏ.
Bài này chia thị trường ở Việt Nam thành ba tầng: vốn sớm, vốn tăng trưởng và thoái vốn. Trước khi đi vào từng tầng, hãy xem bức tranh chung năm 2025.
Thị trường 2025 bằng số: hai báo cáo, một xu hướng
Hai báo cáo lớn về năm 2025 đưa ra con số rất khác nhau, và đó là điều founder nên biết trước khi trích dẫn bất kỳ con số thị trường nào trong deck. Báo cáo của Trung tâm Đổi mới sáng tạo Quốc gia (NIC), Cơ quan Vốn tư nhân Việt Nam (VPCA) và Do Ventures ghi nhận vốn đầu tư mạo hiểm khoảng 509 triệu USD qua 104 thương vụ, tăng 28% so với năm trước. Báo cáo của VinVentures chỉ ghi nhận khoảng 215 triệu USD qua 41 thương vụ, giảm khoảng 30%.
Chênh lệch đến từ cách đếm: thương vụ nào được tính là đầu tư mạo hiểm, có tính các vòng lớn ở giai đoạn sau hay không, có tính startup đăng ký ở nước ngoài nhưng hoạt động tại Việt Nam hay không. Không báo cáo nào sai; chúng đo những thứ khác nhau. Khi dùng số thị trường trong deck, hãy ghi rõ nguồn và năm, và đừng ghép số của hai báo cáo vào cùng một phép tính.
Điều quan trọng hơn là cả hai cùng chỉ một hướng: tiền đang dồn về những công ty đã chứng minh được mình kiếm ra tiền.
| NIC, VPCA và Do Ventures | VinVentures | |
|---|---|---|
| Tổng vốn đầu tư mạo hiểm | Khoảng 509 triệu USD | Khoảng 215 triệu USD |
| Số thương vụ | 104 | Khoảng 41 |
| So với năm 2024 | Tăng 28% | Giảm khoảng 30% |
| Điểm nhấn | Vốn vào startup AI khoảng 130 triệu USD, 23 thương vụ | Khoảng 60% vốn dành cho vòng tiếp theo và vòng bắc cầu của công ty đã có trong danh mục |
Ý nghĩa với founder gọi vốn lần đầu: các quỹ đang ưu tiên rót thêm cho công ty cũ và cho công ty có doanh thu. Nếu bạn chưa có doanh thu, cửa vào quỹ đầu tư mạo hiểm hẹp hơn mấy năm trước, và tầng vốn sớm là nơi nên bắt đầu.
- Chỉ khoảng 29,5% startup gọi vốn trong năm 2025 thành công, và 70% trong số đó đã có doanh thu (VinVentures).
- Thương vụ từ 1 đến 5 triệu USD tăng từ 21% năm 2023 lên khoảng 41 đến 43% năm 2025; thương vụ dưới 1 triệu USD tiếp tục giảm (VinVentures).
- 10 thương vụ lớn nhất chiếm 72% tổng vốn (VinVentures). Tiền tập trung vào ít công ty hơn.
- Vốn vào startup AI tăng khoảng 13 lần từ 2023 đến 2025 (NIC, VPCA và Do Ventures).
Tầng 1: vốn sớm, khi bạn chủ yếu bán niềm tin
Đây là tầng của ý tưởng, sản phẩm thử và những khách hàng đầu tiên. Bạn chưa có đủ số liệu để ai định giá bằng doanh thu, nên người bỏ tiền chủ yếu đánh giá đội ngũ, độ lớn của vấn đề và tốc độ bạn học được từ thị trường.
Người cầm tiền ở tầng này thường là: tiền của chính founder, gia đình và người quen; nhà đầu tư thiên thần (cá nhân bỏ tiền túi) và các mạng lưới thiên thần; chương trình tăng tốc khởi nghiệp (accelerator); chương trình của doanh nghiệp lớn dành cho startup; và các khoản tài trợ không hoàn lại của nhà nước hoặc tổ chức quốc tế.
Cỡ khoản nhỏ. Theo báo cáo của VPCA, NIC và BCG, vòng Pre-A (vòng ngay trước Series A) năm 2024 có trung vị khoảng 0,3 triệu USD, tức khoảng 7,5 tỷ đồng. Vòng thiên thần và pre-seed thường còn nhỏ hơn. Hình thức phổ biến là SAFE hoặc trái phiếu chuyển đổi, vì cả hai bên đều chưa có cơ sở để chốt một mức định giá chính xác.
- Họ cần thấy: đội ngũ hiểu sâu vấn đề, khách hàng thật đang gặp vấn đề đó, và tốc độ làm ra sản phẩm.
- Bạn nên chuẩn bị: deck ngắn, một con số chứng minh nhu cầu (người dùng thử, đơn đặt trước, thư cam kết), kế hoạch dùng tiền cho 12 đến 18 tháng.
- Rủi ro hay gặp: nhận tiền từ quá nhiều cá nhân nhỏ lẻ khiến cap table rối, hoặc ký điều khoản bất lợi vì sốt ruột.
Accelerator không chỉ là nơi nhận tiền
Nhiều founder coi accelerator như một quỹ nhỏ, rồi thất vọng vì số tiền không lớn. Thực chất accelerator đổi một phần cổ phần lấy ba thứ: một khoản tiền nhỏ, vài tháng huấn luyện cường độ cao, và quan trọng nhất là mạng lưới nhà đầu tư cho vòng kế tiếp.
Ví dụ, chương trình Accelerator của VSV Capital công bố đầu tư tối đa 50.000 USD cho mỗi đội, đổi lấy 7 đến 10% cổ phần, kèm 4 tháng bootcamp tại Hà Nội, mỗi khoá 10 đến 15 đội. Nếu chỉ tính tiền, 50.000 USD cho 10% tương đương định giá sau vòng khoảng 500.000 USD, thấp hơn nhiều so với một vòng thiên thần thông thường. Bạn đang trả phần chênh lệch đó cho huấn luyện và mạng lưới. Đáng hay không tuỳ bạn cần hai thứ đó đến mức nào.
Cũng có chương trình không lấy cổ phần mà tập trung vào tín dụng công nghệ, cố vấn và kết nối quỹ, như VietLeap AI Accelerator do NIC, JICA và BCG khởi động tháng 10/2025 cho 10 đến 15 startup AI. Đọc kỹ điều khoản trước khi nộp: chương trình lấy bao nhiêu cổ phần, bằng hình thức gì, và có ràng buộc gì với vòng sau.
Kiểm tra trước khi nộp: một số tên accelerator vẫn được nhắc trong các bài tổng hợp trên mạng nhưng đã ngừng tuyển khoá mới nhiều năm. Ví dụ website VIISA không có cập nhật nào sau năm 2019. Hãy xem khoá gần nhất và ngày cập nhật trên trang chính thức trước khi dành thời gian chuẩn bị hồ sơ.
Đừng quên quỹ của các tập đoàn
Quỹ đầu tư của doanh nghiệp (corporate venture capital, CVC) thường bị founder bỏ qua vì nghĩ họ chỉ quan tâm tới startup lớn. Thực tế CVC có thể là cửa vào tốt cho startup giai đoạn sớm có sản phẩm khớp với hệ sinh thái của tập đoàn: ngoài tiền, bạn có thể có khách hàng lớn đầu tiên, kênh phân phối và dữ liệu để thử sản phẩm.
Ví dụ VinVentures, quỹ của Vingroup, có chương trình B.O.U.N.D 2026 đầu tư tối thiểu 500.000 USD cho mỗi startup được chọn, nhắm vào công ty đã có giải pháp chạy được, bằng chứng thương mại hoá ban đầu và tín hiệu tăng trưởng, kết nối với các công ty trong tập đoàn.
Đổi lại, cần cân nhắc: CVC có mục tiêu chiến lược của tập đoàn, không chỉ lợi nhuận tài chính. Điều đó có thể hạn chế bạn bán hàng cho đối thủ của tập đoàn, hoặc khiến các quỹ khác ngần ngại vì nghĩ công ty sớm muộn sẽ bị chính tập đoàn đó mua lại. Hãy hỏi thẳng về quyền ưu tiên mua lại và các ràng buộc độc quyền trước khi ký.
Tầng 2: vốn tăng trưởng, khi con số phải tự nói
Đây là tầng của các quỹ đầu tư mạo hiểm (VC), từ vòng Seed tới Series A, B. Ở tầng này, niềm tin không còn đủ. Quỹ muốn thấy mô hình kinh doanh đã chạy: khách trả tiền đều đặn, chi phí có một khách hàng hợp lý so với giá trị khách mang lại, và công ty biết rõ tiền mới sẽ đổ vào đâu để tăng trưởng nhanh hơn.
Theo báo cáo của VPCA, NIC và BCG, năm 2024 vòng Series A có trung vị khoảng 2 triệu USD và Series B khoảng 10 triệu USD (giảm từ mức đỉnh 26 triệu USD năm 2021). Như đã thấy ở trên, năm 2025 phần lớn vốn rơi vào các thương vụ từ 1 đến 5 triệu USD và vào công ty đã có doanh thu.
- Họ cần thấy: doanh thu tăng đều qua nhiều tháng, tỷ lệ giữ chân khách hàng, giá trị vòng đời khách hàng so với chi phí có khách (LTV:CAC), và biên lợi nhuận gộp.
- Bạn nên chuẩn bị: mô hình tài chính 3 năm có giả định rõ ràng, cap table sạch, bộ hồ sơ thẩm định (data room) sẵn sàng.
- Rủi ro hay gặp: dự phóng tăng trưởng quá dốc so với số thực tế, hoặc định giá đòi cao hơn mặt bằng khiến vòng sau khó gọi.
Tầng 3: thoái vốn, câu hỏi quỹ đặt ra ngay từ ngày đầu
Quỹ đầu tư chỉ kiếm được tiền khi bán lại cổ phần. Vì vậy ngay cả ở vòng đầu, họ đã tự hỏi: công ty này sau 5 đến 8 năm sẽ được ai mua, hoặc niêm yết ở đâu.
Ở Việt Nam, con đường phổ biến nhất vẫn là mua bán và sáp nhập (M&A): công ty được một tập đoàn trong nước, một công ty cùng ngành trong khu vực hoặc một quỹ đầu tư lớn hơn mua lại. Niêm yết trên sàn chứng khoán còn hiếm với startup công nghệ vì tiêu chí niêm yết hiện tại dựa nhiều vào lợi nhuận. Theo báo cáo của NIC, VPCA và Do Ventures, cơ quan quản lý đang xây dựng một sàn giao dịch riêng cho doanh nghiệp đổi mới sáng tạo với tiêu chí niêm yết linh hoạt hơn, dự kiến ra mắt năm 2027. Ngoài ra còn hình thức bán cổ phần thứ cấp: nhà đầu tư cũ bán lại phần của mình cho nhà đầu tư mới trong một vòng sau.
Founder không cần một kế hoạch thoái vốn chi tiết ở vòng đầu, nhưng nên trả lời được ba câu: ai có lý do chiến lược để mua công ty bạn, đã có thương vụ tương tự nào trong khu vực gần đây, và quy mô bạn cần đạt để trở thành mục tiêu đáng mua.
Bạn đang ở tầng nào
Dùng bảng dưới đây để tự xác định. Nếu bạn khớp với hai hàng, hãy chọn hàng thấp hơn: gõ cửa tầng dưới với số liệu tốt dễ hơn nhiều so với gõ cửa tầng trên khi số liệu còn mỏng.
| Bạn đang có | Tầng phù hợp | Nên gõ cửa | Chưa nên gõ cửa |
|---|---|---|---|
| Ý tưởng, đội ngũ, chưa có sản phẩm | Tầng 1, rất sớm | Tiền tự có, gia đình, tài trợ không hoàn lại, cuộc thi khởi nghiệp | Quỹ VC, kể cả quỹ tự nhận đầu tư sớm |
| Sản phẩm thử, người dùng thử, chưa có doanh thu đều | Tầng 1 | Nhà đầu tư thiên thần, mạng lưới thiên thần, accelerator | Quỹ đầu tư từ Series A trở lên |
| Có khách trả tiền, doanh thu tăng vài tháng liên tiếp | Giữa tầng 1 và 2 | Quỹ pre-seed và seed, CVC có chương trình cho startup | Quỹ tăng trưởng, quỹ PE |
| Doanh thu tăng đều trên một năm, có số liệu giữ chân khách | Tầng 2 | Quỹ VC đầu tư Seed và Series A | Accelerator, vì cái giá cổ phần không còn đáng |
Đừng gặp ai cũng pitch: chọn 15 đến 20 nhà đầu tư
Cộng đồng nhà đầu tư ở Việt Nam nhỏ. Các quỹ và nhà đầu tư thiên thần thường đồng đầu tư và nói chuyện với nhau. Một deck bị gửi đi khắp nơi, hay một founder đã bị nhiều quỹ từ chối, sẽ được biết tới nhanh hơn bạn nghĩ. Gửi tràn lan không làm tăng cơ hội; nó làm giảm giá trị của bạn trong mắt người nhận.
Cách làm hiệu quả hơn là chọn một danh sách ngắn, khoảng 15 đến 20 nhà đầu tư, lọc theo ba điều kiện: họ đầu tư đúng giai đoạn của bạn, đúng ngành hoặc mô hình kinh doanh của bạn, và cỡ khoản của họ khớp với số tiền bạn cần. Sau đó tiếp cận theo đợt: bắt đầu với vài nhà đầu tư ít ưu tiên để luyện câu chuyện và nghe phản hồi, sửa deck, rồi mới gặp những nhà đầu tư bạn muốn nhất.
- Bước 1: dùng công cụ Quỹ nào phù hợp với bạn trên fundraising.vn, lọc theo giai đoạn và ngành để có danh sách đầu tiên.
- Bước 2: với mỗi tên, kiểm tra trên trang chính thức xem họ còn đầu tư không, khoản đầu tư gần nhất là khi nào, và đã đầu tư công ty nào giống bạn.
- Bước 3: tìm người giới thiệu. Một lời giới thiệu từ founder họ đã đầu tư hiệu quả hơn nhiều so với email gửi tới hộp thư chung.
- Bước 4: ghi lại mọi lần tiếp cận, phản hồi và bước tiếp theo trong mẫu Theo dõi tiếp cận nhà đầu tư, để biết lúc nào cần nhắc lại và ai đã nói không.
Tóm lại
Gọi vốn không phải là đi tìm thật nhiều nhà đầu tư, mà là tìm đúng người cầm loại tiền bạn cần ở đúng thời điểm. Xác định tầng của mình trước, chọn một danh sách ngắn có chủ đích, và chuẩn bị đúng thứ mà người ở tầng đó cần thấy.
Thị trường năm 2025 khắt khe hơn với công ty chưa có doanh thu, nhưng tầng vốn sớm vẫn mở với những đội ngũ chứng minh được mình học nhanh từ khách hàng. Nếu bạn chưa chắc mình đã sẵn sàng, hãy chấm điểm sẵn sàng gọi vốn trước, rồi quay lại bảng tự xác định tầng ở trên.
Nguồn tham khảo
- NIC, VPCA và Do Ventures: Vietnam Innovation and Private Capital Report (số liệu 2025, đưa tin trên Việt Nam News)
- VPCA, NIC và BCG: Vietnam Innovation and Private Capital Report 2025 (số liệu 2024, phát hành 05/02/2026)
- VinVentures: Vietnam Tech & Venture Capital Outlook 2025 (phát hành 01/2026)
- Việt Nam News: Venture capital falls for fifth straight year in 2025
- Việt Nam News: Việt Nam's start-up market enters restructuring phase (29/01/2026)
- VSV Capital: chương trình Accelerator
- VinVentures (Vingroup): chương trình B.O.U.N.D 2026
- VnEconomy: Khởi động VietLeap AI Accelerator (10/2025)
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Chấm xem bạn đã sẵn sàng cho tầng nào hoặc Hiểu SAFE và trái phiếu chuyển đổi trước khi ký
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.