
Trạm 3/5: Cổ phần, định giá, pháp lý
Hướng dẫn thực hành
Định giá trên giấy và định giá thật: term sheet lấy lại phần chênh bằng cách nào
Hai term sheet cùng ghi định giá cao, nhưng số tiền founder nhận khi bán công ty có thể chênh nhau hàng chục tỷ. Bài này chỉ ra năm điều khoản nhà đầu tư dùng để lấy lại phần chênh định giá, ví dụ bằng số cho từng mức giá bán, và cách quy mọi term sheet về hai con số để so sánh.
Hai lời mời, một cái bẫy
Startup của bạn nhận hai term sheet cho vòng 10 tỷ đồng. Quỹ A định giá pre-money 40 tỷ. Quỹ B định giá 50 tỷ. Phần lớn founder lần đầu sẽ chọn B mà không cần đọc tiếp.
Nhà đầu tư thiên thần Luis Villalobos ví đàm phán định giá ở vòng sớm như một ván poker: mỗi bên giấu bài và cố làm như tay mình mạnh hơn. Một trong những nước đi quen thuộc là chấp nhận con số định giá founder muốn, rồi lấy lại phần chênh ở những dòng khác của term sheet. Ông gọi đó là khoảng cách giữa định giá danh nghĩa (con số ghi trên giấy) và định giá ngầm (giá trị thật sau khi tính mọi điều khoản).
Năm điều khoản kéo định giá thật xuống
| Điều khoản | Cách nó lấy lại phần chênh | Mức thông lệ ở vòng sớm |
|---|---|---|
| Quỹ ESOP tạo trước vòng | Cổ phần thưởng cho nhân viên được tính vào định giá pre-money, nên chỉ founder và cổ đông cũ gánh phần pha loãng | 10% đến 15%, đủ cho kế hoạch tuyển 18 tháng |
| Ưu tiên thanh toán có tham gia | Khi bán công ty, nhà đầu tư lấy lại vốn trước rồi vẫn chia tiếp phần còn lại theo tỷ lệ sở hữu | 1 lần, không tham gia |
| Cổ tức tích luỹ | Cộng dồn mỗi năm, thường 8%, trả một lần khi bán công ty, trước cổ đông phổ thông | Không có, hoặc chỉ trả khi được công bố |
| Chứng quyền | Quyền mua thêm cổ phần với giá vòng này trong nhiều năm, kể cả khi công ty đã lên giá | Không có ở vòng cổ phần ưu đãi |
| Chống pha loãng toàn phần | Nếu vòng sau giảm giá, toàn bộ cổ phần của nhà đầu tư được tính lại theo giá mới, founder gánh phần chênh | Bình quân gia quyền diện rộng |
Ba điều khoản đầu tác động tới mọi kịch bản bán công ty. Chống pha loãng chỉ có tác dụng khi có vòng giảm giá, nhưng khi đó tác động rất lớn.
Ví dụ bằng số: định giá cao hơn, founder nhận ít hơn
Quỹ A: định giá pre-money 40 tỷ, rót 10 tỷ, ưu tiên thanh toán 1 lần không tham gia. Sau vòng, công ty lập quỹ ESOP 15% và mọi cổ đông cùng gánh. Kết quả: nhà đầu tư 17%, founder 68%, ESOP 15%.
Quỹ B: định giá pre-money 50 tỷ, rót 10 tỷ, nhưng yêu cầu quỹ ESOP 15% sau vòng phải tạo trước vòng (nằm trong 50 tỷ), ưu tiên thanh toán 1 lần có tham gia, cổ tức tích luỹ 8% một năm. Kết quả: nhà đầu tư 16,7%, founder 68,3%, ESOP 15%. Phần quỹ ESOP chiếm 9 tỷ trong định giá pre-money, nên định giá thật cho phần của founder chỉ khoảng 41 tỷ, gần bằng quỹ A.
Khác biệt lớn nằm ở lúc bán công ty, giả sử sau 5 năm (cổ tức tích luỹ của B lúc đó là 4 tỷ):
| Giá bán công ty | Quỹ A định giá 40 tỷ | Quỹ B định giá 50 tỷ | Founder thiệt ở B |
|---|---|---|---|
| 30 tỷ | 16,4 | 10,9 | 5,5 |
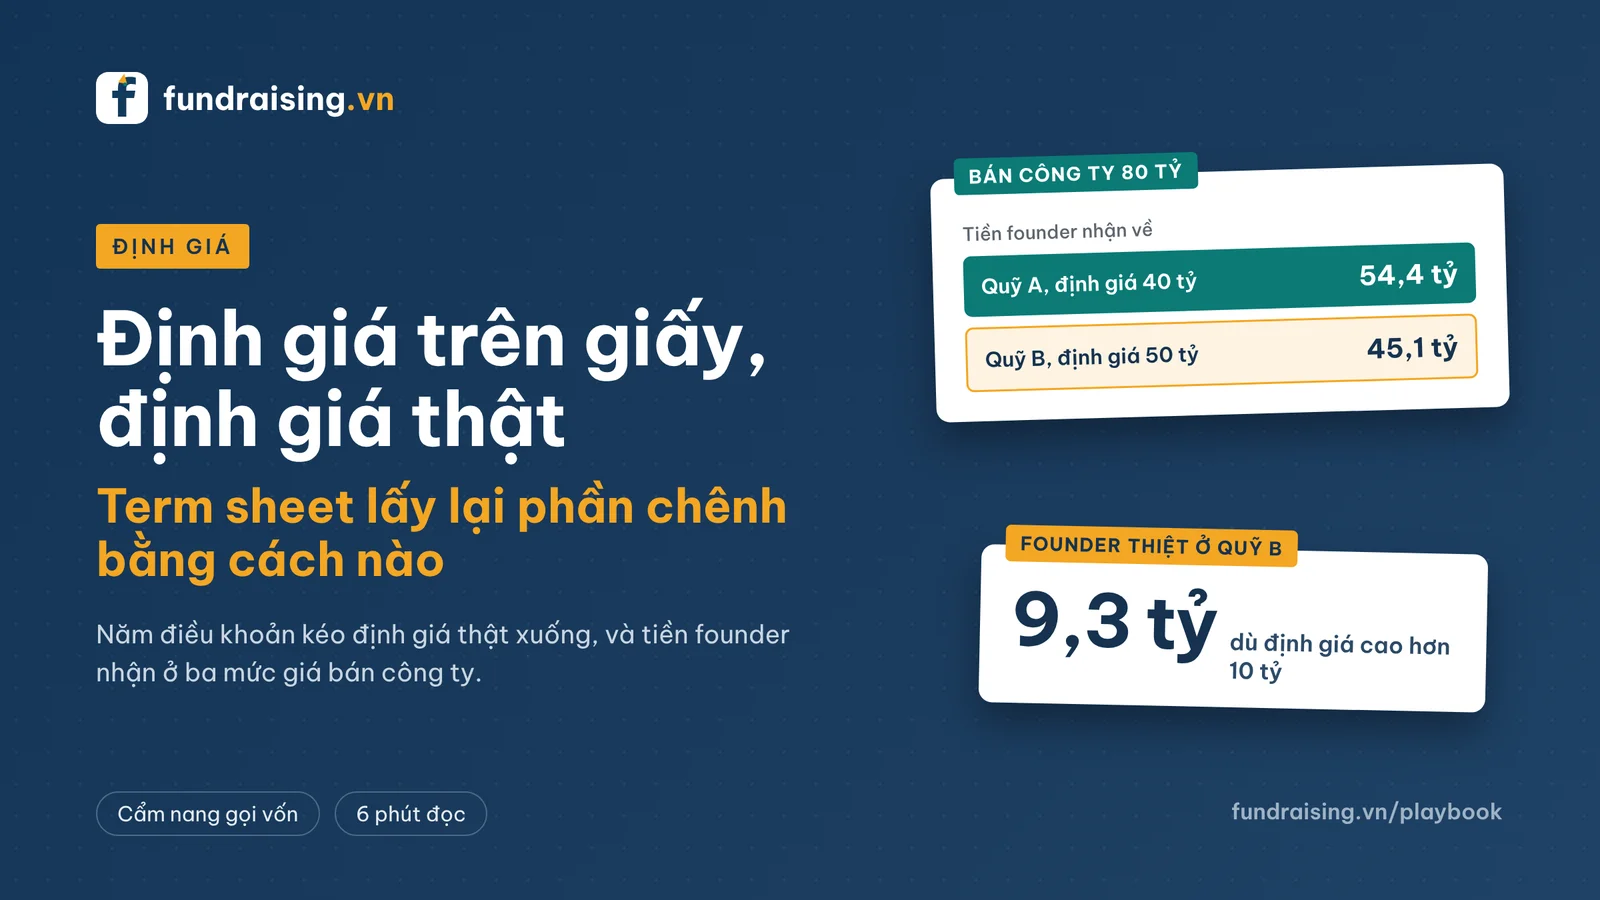
| 80 tỷ | 54,4 | 45,1 | 9,3 |
| 200 tỷ | 136,0 | 127,1 | 8,9 |
Cách tính ở mức 80 tỷ. Quỹ A: chuyển sang cổ phần phổ thông có lợi hơn (17% của 80 tỷ là 13,6 tỷ, lớn hơn 10 tỷ ưu tiên), founder nhận 68% của 80 tỷ là 54,4 tỷ. Quỹ B: nhận trước 10 tỷ vốn cộng 4 tỷ cổ tức, rồi chia tiếp 16,7% của 66 tỷ còn lại, tổng khoảng 25 tỷ; founder nhận 68,3% của 66 tỷ là 45,1 tỷ.
Ở mọi mức giá bán, term sheet định giá cao hơn lại để founder nhận ít hơn. Ở mức bán thấp, phần thiệt gần một phần ba số tiền founder có thể nhận.
Những điều khoản không quy ra tiền được
Villalobos lưu ý: gần như mọi điều khoản đều ảnh hưởng tới định giá, kể cả những thứ không ai đặt giá rõ ràng. Một quỹ muốn hai ghế hội đồng quản trị sẽ không đổi lấy một ghế chỉ để giảm định giá một đồng, nhưng có thể đồng ý nếu định giá giảm một nửa.
Nên đọc các điều khoản dưới đây như một phần của định giá, không phải phần phụ lục.
- Số ghế hội đồng quản trị và ai nắm đa số.
- Danh sách quyền phủ quyết: ngắn và chỉ bảo vệ quyền của nhà đầu tư, hay chạm vào cả ngân sách và tuyển dụng.
- Vesting của founder: theo ông, đây là điều khoản gây tranh cãi nhiều thứ hai sau định giá, nhất là khi nhà đầu tư muốn bắt đầu tính lại từ đầu.
- Quyền yêu cầu mua lại cổ phần sau 5 năm: hiếm khi thực thi được, nhưng là đòn bẩy đàm phán khi công ty chậm lớn.
- Thời hạn no-shop: càng dài, bạn càng mất thế khi thẩm định kéo dài.
Khi hai bên không thống nhất được định giá
Một cách gỡ bế tắc phổ biến là hoãn định giá sang vòng sau: nhà đầu tư rót tiền hôm nay, được mua với chiết khấu so với giá vòng sau. Đây chính là logic của SAFE và trái phiếu chuyển đổi.
Cách này cần cả trần lẫn sàn. Ví dụ founder muốn 50 tỷ, angel chỉ muốn 30 tỷ, hai bên chốt chiết khấu 30% ở vòng sau mà không có trần. Nếu vòng sau định giá 500 tỷ, angel mua ở 350 tỷ, gấp 7 lần mức founder từng đòi, dù họ là người chịu rủi ro sớm nhất. Ngược lại, không có sàn thì founder gánh hết thiệt hại khi vòng sau định giá thấp. Villalobos đề xuất một khoảng như 30 đến 50 tỷ trong ví dụ này. Trong SAFE, mức trần chính là valuation cap; mẫu SAFE thông dụng không có sàn.
Quy mọi term sheet về hai con số
Trước khi so sánh hai lời mời, quy từng term sheet về hai con số. Con số thứ nhất là định giá thật: định giá pre-money trừ đi phần quỹ ESOP bắt buộc tạo trước vòng. Con số thứ hai là số tiền founder nhận ở ba mức giá bán công ty: bán thấp (gần tổng vốn đã gọi), bán trung bình, bán cao.
Mẫu Excel So sánh term sheet của fundraising.vn tính sẵn cả hai con số cho ba term sheet đặt cạnh nhau, và công cụ Đọc term sheet bằng con số làm việc đó cho từng lời mời. Nếu bạn cần một bản term sheet tham chiếu để đối chiếu, mẫu term sheet vòng seed bằng tiếng Việt và tiếng Anh có bảng mười điều khoản thông lệ và cờ đỏ.
Tóm lại
Định giá trên term sheet là con số dễ thấy nhất và cũng dễ bị lấy lại nhất. Quỹ ESOP tạo trước vòng, ưu tiên thanh toán có tham gia, cổ tức tích luỹ, chứng quyền và chống pha loãng toàn phần đều chuyển tiền từ founder sang nhà đầu tư mà không đổi con số định giá. Hãy so sánh các lời mời bằng số tiền bạn thực nhận ở nhiều mức giá bán, và dùng con số định giá cao như một lý do để hỏi kỹ hơn, không phải để ký nhanh hơn.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Thử trần định giá và chiết khấu của SAFE hoặc Xem quỹ ESOP lấy từ phần của ai
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.