
Trạm 2/5: Doanh nghiệp bằng con số
Hướng dẫn thực hành
Mô hình tài chính cho chuỗi F&B: câu hỏi đầu tiên là hoàn vốn một điểm bán
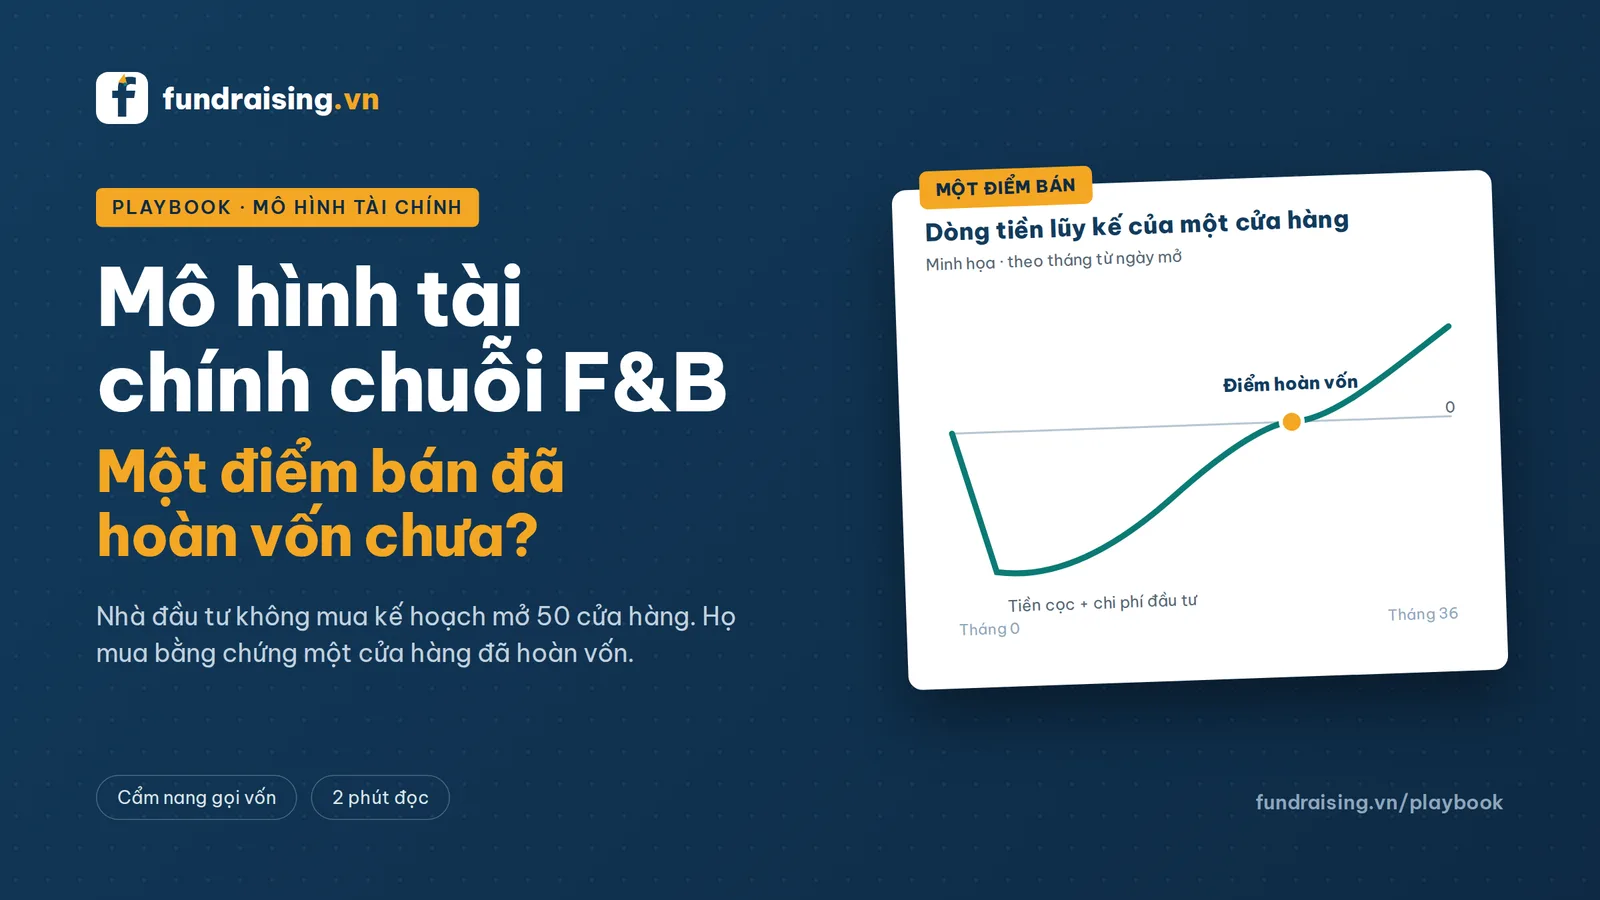
Với mô hình chuỗi, nhà đầu tư không mua kế hoạch mở 50 cửa hàng. Họ mua bằng chứng rằng một cửa hàng đã hoàn vốn được.
Đơn vị phân tích là một điểm bán
Kế hoạch mở năm mươi cửa hàng trong ba năm không nói được điều gì nếu chưa có một cửa hàng chứng minh được mô hình. Vì vậy bảng số của chuỗi nên bắt đầu từ một điểm bán: doanh thu mỗi tháng, chi phí tại điểm, lợi nhuận gộp còn lại, và bao nhiêu tháng để hoàn lại vốn đầu tư ban đầu.
Khi một điểm đã hoàn vốn trong khoảng thời gian chấp nhận được, kế hoạch mở rộng trở thành phép nhân có cơ sở. Khi chưa, mọi phép nhân chỉ nhân lên phần lỗ.
Biến số điều khiển
- Số điểm bán và tốc độ mở mới — nên để dạng thập phân, ví dụ 0,25 nếu bốn tháng mở một điểm.
- Số hoá đơn mỗi ngày mỗi điểm và số ngày mở cửa mỗi tháng.
- Giá trị bình quân mỗi hoá đơn.
- Biên lợi nhuận gộp sau giá vốn nguyên liệu.
- Chi phí cố định tại điểm: thuê mặt bằng và nhân sự.
- Vốn đầu tư mở một điểm bán — thi công, thiết bị, tiền cọc mặt bằng, hàng ban đầu.
Ví dụ có thật: Phúc Long sau khi đóng bớt điểm bán
Phúc Long thuộc tập đoàn Masan nên số liệu được công bố theo quý — hiếm có trong ngành F&B Việt Nam, và vì vậy rất đáng để đối chiếu. Quý 3/2025, chuỗi đạt doanh thu 516 tỷ đồng, tăng 21,2% so với cùng kỳ, với khoảng 242 cửa hàng. Doanh thu bình quân mỗi cửa hàng mỗi ngày là 23,5 triệu đồng, tăng 8,8% trên nhóm cửa hàng so sánh tương đương.
Điều đáng học không nằm ở mức tăng, mà ở cách chuỗi đạt được nó: Masan đóng các kiosk đặt trong siêu thị WinMart hoạt động kém và dồn về cửa hàng độc lập. Nói cách khác, giả định quen thuộc «mở thêm điểm thì doanh thu thêm» đã bị chính họ bác bỏ bằng số liệu. Bảng tài chính nào cộng dồn doanh thu theo số điểm mở mới mà không tách riêng doanh thu mỗi điểm đều sẽ gặp đúng vấn đề này.
| Chỉ số công bố | Giá trị | Dòng tương ứng bạn phải có |
|---|---|---|
| Doanh thu quý | 516 tỷ đồng, tăng 21,2% | Doanh thu theo quý, tách theo nhóm điểm bán |
| Số cửa hàng | Khoảng 242 | Số điểm đang hoạt động, không tính điểm đã đóng |
| Doanh thu mỗi cửa hàng mỗi ngày | 23,5 triệu đồng, tăng 8,8% | Đây là biến số điều khiển của cả bảng |
| Biên EBITDA | 18,1% | Biên sau chi phí vận hành điểm bán, trước khấu hao |
| Tỷ trọng kênh giao hàng | 32,9% doanh thu, tăng 5,4 điểm phần trăm | Doanh thu tách theo kênh, vì phí sàn giao hàng ăn vào biên |
| Nhóm đồ ăn kèm | 6,2% doanh thu, tăng 45,3% | Doanh thu theo nhóm sản phẩm, không gộp một dòng |
Nguồn: số liệu Masan quý 3/2025 do CafeF tổng hợp (28/10/2025). Luỹ kế 9 tháng 2025, Phúc Long đạt 1.373 tỷ đồng doanh thu và 141 tỷ đồng lợi nhuận sau thuế.
Phúc Long là chuỗi đã vận hành nhiều năm, không phải chuẩn để một chuỗi mới ba điểm so bằng. Hãy dùng cấu trúc các dòng, đừng mượn con số.
Quy mô ngành, để biết giả định tăng trưởng của bạn nằm ở đâu
Báo cáo thị trường kinh doanh ẩm thực của iPOS.vn cho thấy một bức tranh ít nhiều trái với cảm giác thường thấy: ngành đông cửa hàng nhưng tăng trưởng đã chậm lại, và áp lực chi phí đầu vào mới là thứ quyết định biên lợi nhuận.
| Chỉ tiêu | 2025 | 2026 (dự báo) |
|---|---|---|
| Số cửa hàng ăn uống | Khoảng 329.500 | Khoảng 333.600 |
| Doanh thu toàn ngành | Khoảng 726.500 tỷ đồng | Khoảng 760.000 tỷ đồng |
| Tăng trưởng so với năm trước | 5,5% | 4,6% |
| Doanh nghiệp chịu ảnh hưởng rõ từ giá nguyên liệu | 69,38% | — |
| Tỷ trọng đồ uống từ 35.000 đồng trở lên | 57,58% thị phần | — |
Nguồn: iPOS.vn, Báo cáo thị trường kinh doanh ẩm thực Việt Nam, số liệu 2025 và dự báo 2026.
Cách dùng: nếu bảng của bạn giả định doanh thu mỗi điểm tăng 25% một năm trong khi toàn ngành tăng khoảng 5%, bạn đang ngầm giả định giành khách của người khác. Điều đó không sai, nhưng phải nói rõ giành từ ai và bằng cách nào — nhà đầu tư sẽ hỏi đúng câu đó.
Gần 70% doanh nghiệp chịu áp lực giá nguyên liệu nghĩa là giá vốn trong bảng phải là ô nhập có thể thay đổi, kèm một kịch bản giá vốn tăng 10%.
Bốn con số nên hiện trong deck
- Doanh thu bình quân mỗi điểm mỗi tháng.
- Lợi nhuận gộp mỗi điểm mỗi tháng sau khi trừ thuê và nhân sự tại điểm.
- Thời gian hoàn vốn một điểm bán, tính bằng tháng.
- Chi phí quản lý cấp công ty, tách riêng khỏi chi phí tại điểm — nhà đầu tư luôn muốn thấy hai khối này rời nhau.
Cái bẫy của tiền cọc và chi phí đầu tư
Vốn đầu tư mở điểm không phải chi phí hàng tháng, nhưng nó rút tiền mặt ngay. Rất nhiều bảng F&B trông có lãi mà vẫn hết tiền, vì phần đầu tư mở điểm bị để ngoài bảng dòng tiền.
Cách xử lý là đưa khoản này vào dòng tiền theo đúng tiến độ mở điểm, và kiểm tra tiền mặt cuối mỗi tháng. Nếu tốc độ mở nhanh hơn tốc độ hoàn vốn, tiền mặt sẽ cạn kể cả khi từng điểm đều lãi.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Lập kế hoạch số vốn
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.