
Từ điển gọi vốn / Định giá
Phân kỳ định giá
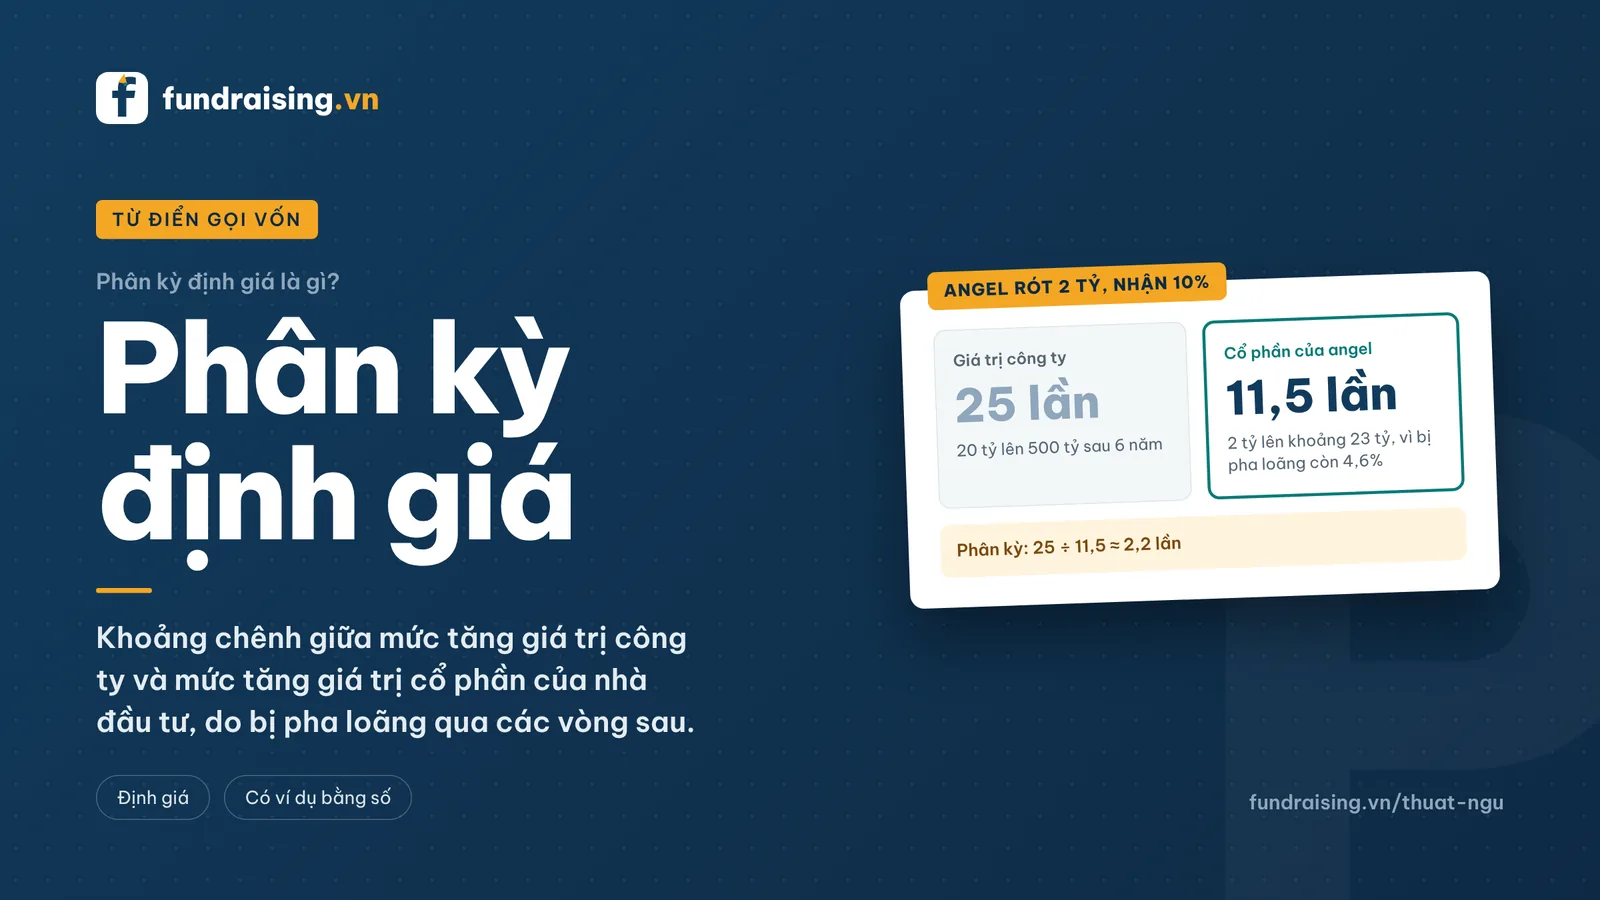
Khoảng chênh giữa mức tăng giá trị công ty và mức tăng giá trị cổ phần của nhà đầu tư, do bị pha loãng qua các vòng sau.
Cập nhật 19/10/2026
Nói ngắn gọn
Phân kỳ định giá (valuation divergence) là khoảng chênh giữa việc công ty tăng giá trị bao nhiêu lần và cổ phần của nhà đầu tư tăng giá trị bao nhiêu lần, tính từ lúc họ rót vốn tới lúc exit. Hai con số này gần như không bao giờ bằng nhau, vì sau mỗi vòng gọi vốn, phần sở hữu của nhà đầu tư cũ bị pha loãng.
Khái niệm do Luis Villalobos, nhà sáng lập mạng lưới Tech Coast Angels, đặt ra. Theo dữ liệu ông tổng hợp, ở các thương vụ thành công, giá trị công ty thường tăng nhanh hơn giá trị cổ phần của nhà đầu tư thiên thần từ 3 tới 5 lần.
Ví dụ bằng số cụ thể
Một angel rót 2 tỷ đồng và nhận 10% công ty, tức định giá post-money 20 tỷ. Slide exit của founder viết: "Sáu năm nữa công ty được bán 500 tỷ, anh nhận 50 tỷ, gấp 25 lần."
Thực tế, trong sáu năm đó công ty gọi thêm ba vòng, mỗi vòng bán 20% cổ phần, và mở rộng quỹ cổ phiếu thưởng thêm 10%. Phần của angel còn: 10% × 0,8 × 0,8 × 0,8 × 0,9 = khoảng 4,6%. Bán công ty 500 tỷ, angel nhận khoảng 23 tỷ, tức gấp 11,5 lần chứ không phải 25 lần.
| Lúc đầu tư | Lúc exit | Tăng bao nhiêu lần | |
|---|---|---|---|
| Giá trị công ty | 20 tỷ | 500 tỷ | 25 lần |
| Giá trị cổ phần của angel | 2 tỷ | khoảng 23 tỷ | khoảng 11,5 lần |
| Phân kỳ | 25 ÷ 11,5 = khoảng 2,2 lần |
Ví dụ thật mà Villalobos hay kể là Gadzoox Networks: nhóm angel rót 2 triệu USD cho 30,3% cổ phần. Tới lúc IPO, giá trị công ty tăng 284 lần nhưng giá mỗi cổ phần chỉ tăng 101 lần, vì phần sở hữu của họ đã giảm còn 10,8%. Độ phân kỳ là 2,8 lần, ngay cả ở một thương vụ cực kỳ thành công.
Vì sao founder cần hiểu khái niệm này
Đây là lý do nhà đầu tư giai đoạn sớm nói tới mức lợi nhuận kỳ vọng nghe "tham" như 20 tới 30 lần. Nếu họ cần lãi 5 tới 10 lần thật sự sau khi đã bị pha loãng, thì khi tính bằng phương pháp VC trên một bảng cổ phần chưa pha loãng, con số phải nhân thêm 3 tới 5 lần nữa.
Hiểu điều này giúp cuộc đàm phán định giá bớt căng thẳng: hai bên nói cùng một ngôn ngữ, và founder không còn đưa ra lời hứa lợi nhuận mà nhà đầu tư có kinh nghiệm biết ngay là sai.
Sai lầm thường gặp
- Tính lợi nhuận cho nhà đầu tư bằng cách nhân tỷ lệ sở hữu hôm nay với giá trị exit. Nhà đầu tư đọc slide đó sẽ kết luận founder chưa từng gọi vốn qua nhiều vòng.
- "Ảo tưởng không pha loãng": tin rằng công ty sẽ tự tạo đủ tiền để không phải gọi thêm. Rất ít công ty đạt doanh thu hàng trăm tỷ mà không cần thêm vốn cho đội ngũ, công nợ phải thu và mở rộng.
- Quên tính quỹ cổ phiếu thưởng. Mỗi lần mở rộng ESOP cũng pha loãng nhà đầu tư cũ giống như một vòng gọi vốn.
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Kéo thanh trượt định giá và số tiền gọi, thấy ngay phần sở hữu của bạn thay đổi qua từng vòng.
Hoặc: Bảng cổ phần và pha loãng hoặc Đọc hướng dẫn gọi vốn lần đầu
Câu hỏi thường gặp
Phân kỳ định giá là gì?
Là tỷ lệ giữa mức tăng giá trị của công ty và mức tăng giá trị cổ phần của nhà đầu tư từ lúc đầu tư tới lúc exit. Do bị pha loãng qua các vòng sau, cổ phần của nhà đầu tư sớm thường tăng chậm hơn giá trị công ty từ 3 tới 5 lần.
Làm sao ước lượng phân kỳ cho công ty của mình?
Lập kế hoạch số vòng sẽ gọi tới khi exit, tỷ lệ bán ra mỗi vòng và các lần mở rộng ESOP, rồi nhân dồn các hệ số còn lại. Công cụ mô phỏng vòng gọi vốn làm phép tính này tự động.
Phân kỳ có làm nhà đầu tư thiệt không?
Không hẳn. Pha loãng đi kèm tiền mới giúp công ty lớn lên, nên phần nhỏ hơn của một công ty lớn hơn vẫn có thể đáng giá hơn. Vấn đề chỉ nằm ở chỗ tính lợi nhuận kỳ vọng cho đúng.
Thuật ngữ liên quan
- Pha loãng cổ phầnTỷ lệ sở hữu của bạn giảm xuống khi công ty phát hành thêm cổ phần cho người mới.
- Phương pháp VCĐịnh giá đi ngược từ giá trị kỳ vọng khi exit, chia cho mức lợi nhuận nhà đầu tư cần.
- ExitThời điểm nhà đầu tư thu hồi vốn, thường qua bán công ty hoặc niêm yết.
- Vòng tăng giáVòng gọi vốn có giá mỗi cổ phần cao hơn vòng trước.
- Bảng cổ phầnBảng ghi ai sở hữu bao nhiêu cổ phần và bao nhiêu phần trăm công ty.
Nội dung mang tính tham khảo, không phải tư vấn đầu tư hay tư vấn pháp lý.