
Trạm 3/5: Cổ phần, định giá, pháp lý
Hướng dẫn thực hành
Vì sao nhà đầu tư thiên thần đòi lợi nhuận 30 lần: phép tính phía sau một con số nghe như tham
Founder thường thấy con số 20 đến 30 lần là vô lý. Dữ liệu từ 117 khoản đầu tư thật cho thấy vì sao nó không phải lòng tham: phần lớn khoản đầu tư mất vốn hoặc chỉ hoà, một nhóm nhỏ gánh cả danh mục, và cổ phần của nhà đầu tư sớm tăng chậm hơn giá trị công ty nhiều lần vì pha loãng.
Con số nghe như tham
Một founder gọi 3 tỷ đồng ở vòng angel. Nhà đầu tư nói họ cần khoản đầu tư này có khả năng mang về gấp 20 đến 30 lần. Founder nghĩ: gửi ngân hàng được 6% một năm, cổ phiếu tốt được 15%, sao người này đòi tới 30 lần?
Câu trả lời không nằm ở công ty của bạn, mà ở cả danh mục của nhà đầu tư. Họ không đặt cược vào một công ty, họ đặt cược vào mười hay hai mươi công ty cùng lúc, biết trước phần lớn sẽ không thành. Con số 30 lần là phép tính để cả danh mục có lãi, cộng với một hiệu ứng ít founder để ý: phân kỳ định giá.
Bài này dựa trên bộ tài liệu về định giá công ty chưa có doanh thu của Quỹ Kauffman và Angel Capital Education Foundation, do các nhà đầu tư thiên thần Luis Villalobos (Tech Coast Angels) và Bill Payne viết.
Danh mục thật của bốn nhà đầu tư thiên thần
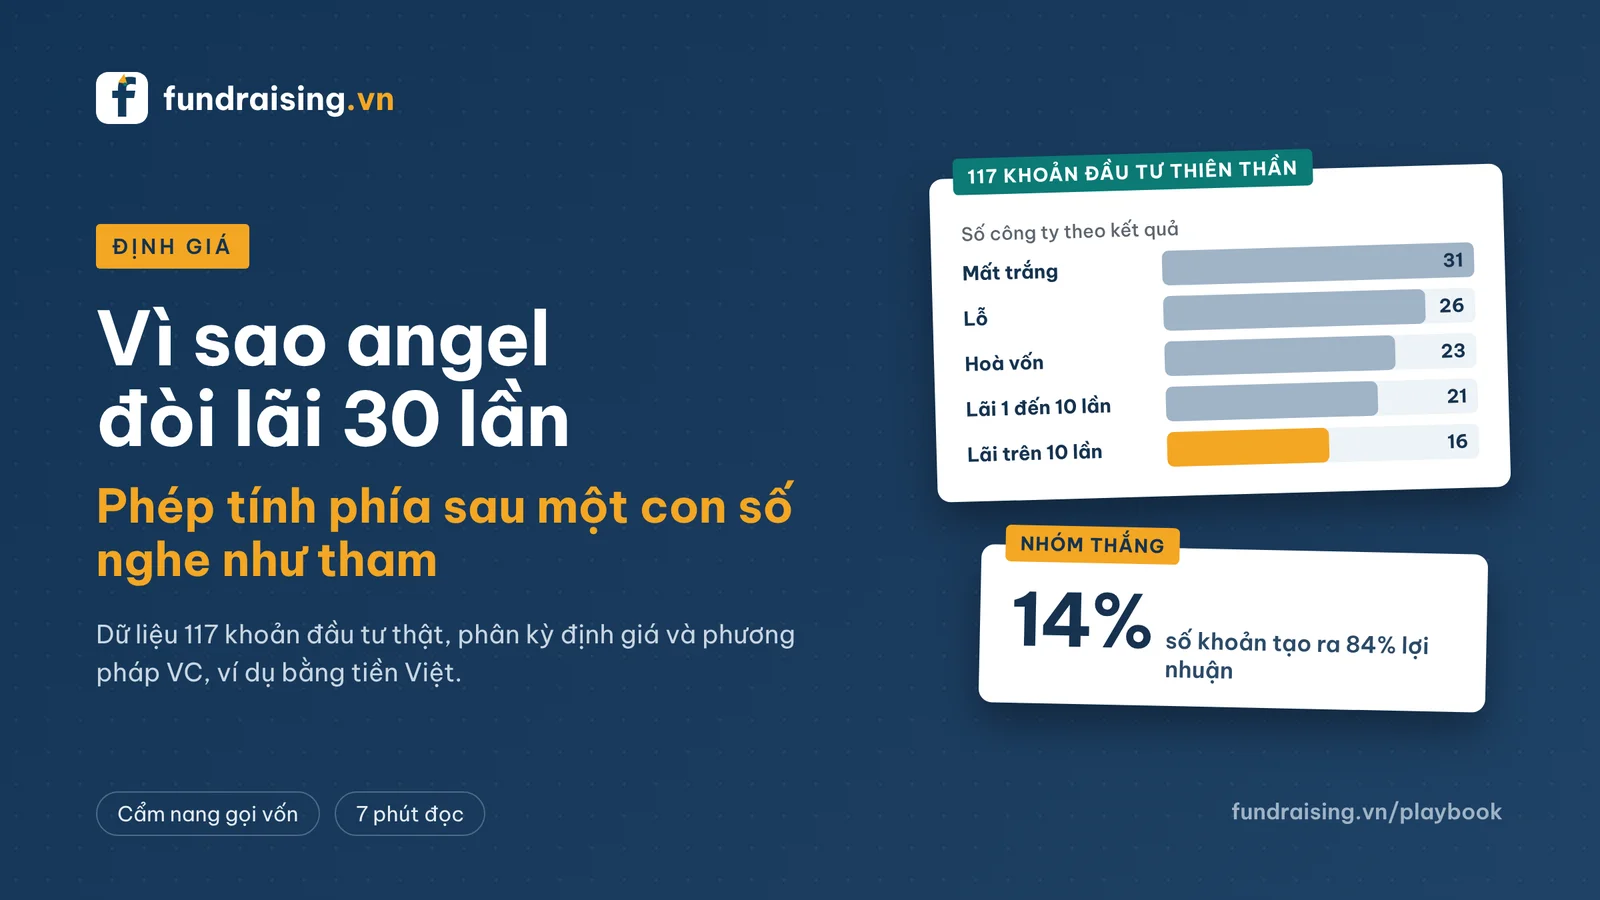
Villalobos gom danh mục của bốn nhà đầu tư thiên thần có kinh nghiệm: 117 công ty, tổng vốn rót gần 9,94 triệu USD, tổng tiền thu về hơn 50 triệu USD. Nhìn tổng thì đẹp, khoảng 5 lần. Nhưng chia theo từng nhóm kết quả thì câu chuyện khác hẳn.

| Kết quả | Số công ty | Điều đáng chú ý |
|---|---|---|
| Mất trắng | 31 | Thất bại trung bình sau 2,6 năm, mất toàn bộ 2,3 triệu USD đã rót |
| Trả lại ít hơn vốn | 26 | Có thu về nhưng lỗ |
| Chưa có vòng định giá mới | 23 | Tạm tính bằng giá vốn, chưa thoái được |
| Lãi từ 1 đến 10 lần | 21 | Có lãi nhưng không đủ bù cho các khoản lỗ |
| Lãi trên 10 lần | 16 | Trung bình lãi 33,3 lần, mất trung bình 8,6 năm mới thoái vốn |
Khoảng 14% số khoản đầu tư tạo ra 84% tổng lợi nhuận. Toàn bộ tiền thu về từ các khoản lãi dưới 10 lần cộng lại chỉ được khoảng 8,16 triệu USD, còn ít hơn tổng vốn rót cho cả danh mục. Nói cách khác, nếu không có nhóm thành công lớn, cả danh mục lỗ. Giới đầu tư gọi đây là luật lũy thừa; ở cấp quỹ, xem Toán học của quỹ VC.
Thời gian cũng lệch hẳn: trung bình một khoản đầu tư có kết quả sau 4 năm, nhưng các khoản thành công lớn mất 8,6 năm. Khoản hỏng lộ ra sớm, khoản tốt chín muộn.
Tính ngược bằng tiền Việt
Giả sử một nhà đầu tư thiên thần rót 500 triệu đồng vào mỗi công ty, mười công ty, tổng 5 tỷ. Họ muốn sau 6 đến 8 năm cả danh mục mang về khoảng 3 lần, tức 15 tỷ. Mức này tương đương lợi suất khoảng 20% đến 25% một năm, không cao so với rủi ro họ chịu.
Theo đúng tỷ lệ ở bảng trên: năm công ty mất trắng, ba công ty chỉ trả lại vốn (1,5 tỷ), một công ty lãi 3 lần (1,5 tỷ). Mười công ty mới mang về 3 tỷ. Phần còn thiếu, 12 tỷ, phải đến từ đúng một công ty. Công ty đó phải mang về 24 lần số tiền đã rót.
Và 24 lần là số tiền nhà đầu tư thực nhận. Để phần của họ tăng 24 lần, giá trị công ty phải tăng nhiều hơn thế nhiều, vì lý do ở phần tiếp theo.

Phân kỳ định giá: công ty tăng 100 lần, cổ phần chỉ tăng 30 lần
Founder hay viết trong slide: bán cho anh 10% lấy 2 tỷ, sáu năm nữa công ty được bán 500 tỷ, anh nhận 50 tỷ, gấp 25 lần. Phép tính này bỏ quên các vòng gọi vốn sau. Mỗi vòng bán thêm 15% đến 25% công ty, mỗi lần mở rộng quỹ cổ phiếu thưởng lại pha loãng thêm.
Villalobos gọi khoảng chênh này là phân kỳ định giá: tỷ lệ giữa mức tăng giá trị công ty và mức tăng giá trị cổ phần của nhà đầu tư sớm. Ở các thương vụ thành công mà ông theo dõi, con số này thường từ 3 đến 5 lần. Ví dụ thật của ông là Gadzoox Networks: nhóm angel rót 2 triệu USD cho 30,3% cổ phần; tới lúc IPO, giá trị công ty tăng 284 lần nhưng giá mỗi cổ phần chỉ tăng 101 lần, vì phần sở hữu của họ đã giảm còn 10,8%.
Ghép hai phần lại: nhà đầu tư cần khoản thắng lãi thực khoảng 5 đến 10 lần mới bù được danh mục, nhân với phân kỳ 3 đến 5 lần. Kết quả là khi tính bằng một bảng cổ phần chưa pha loãng, họ phải nhắm tới khoảng 20 đến 30 lần. Con số 30 lần không phải đòi hỏi thêm, mà là cùng một kỳ vọng được viết theo hai cách.

Con số này đi vào định giá của bạn như thế nào
Phương pháp VC (giáo sư William Sahlman, Harvard, 1987) dùng chính con số này để tính ngược định giá: định giá post-money bằng giá trị công ty lúc thoái vốn chia cho bội số lợi nhuận nhà đầu tư cần.
Ví dụ: nhà đầu tư tin công ty có thể được bán với giá 600 tỷ đồng sau 6 năm, và cần 30 lần. Định giá post-money hôm nay là 600 chia 30, tức 20 tỷ. Nếu bạn gọi 4 tỷ, định giá pre-money là 16 tỷ.
Muốn định giá cao hơn, bạn có hai đòn bẩy: chứng minh giá trị thoái vốn lớn hơn một cách đáng tin, hoặc giảm rủi ro để nhà đầu tư chấp nhận bội số thấp hơn. Payne viết rằng 30 lần là mức ông dùng cho công ty chưa có doanh thu, founder lần đầu, mới có sản phẩm mẫu; công ty đã đạt thêm cột mốc thì ông chấp nhận bội số thấp hơn.

- Giá trị thoái vốn lớn hơn: thị trường đủ rộng, có người mua cụ thể có lý do chiến lược, có thương vụ tương tự đã xảy ra.
- Rủi ro thấp hơn: khách hàng trả tiền thật, đội ngũ đã làm được việc tương tự, sở hữu trí tuệ nằm gọn trong công ty, bảng cổ phần sạch.
Ở Việt Nam, kỳ vọng còn khắt khe hơn
Dữ liệu trên là của thị trường Mỹ, nơi thoái vốn qua niêm yết và mua bán sáp nhập diễn ra thường xuyên. Ở Việt Nam, lối ra hẹp hơn nhiều. Theo báo cáo Vietnam Innovation & Private Capital Report 2026, năm 2025 cả nước có ba thương vụ IPO, đều trong ngành dịch vụ tài chính, và đã năm năm liền không có công ty công nghệ được quỹ đầu tư nào niêm yết trên sàn trong nước.
Khi lối ra ít và chậm, nhà đầu tư càng cần mỗi khoản thắng thắng lớn. Đó là lý do quỹ Việt Nam hỏi rất sớm: ai sẽ mua công ty này, và vì sao.
Founder nên làm gì với hiểu biết này
- Đừng tranh luận rằng 30 lần là tham. Hãy cho thấy công ty có đường đi tới quy mô gấp 50 đến 100 lần hôm nay, kể cả khi nhiều thứ không theo kế hoạch.
- Bỏ slide nhân tỷ lệ sở hữu hôm nay với giá bán công ty. Thay bằng kịch bản có pha loãng qua các vòng sau, công cụ mô phỏng vòng gọi vốn tính sẵn phần phân kỳ.
- Chuẩn bị câu trả lời cho câu hỏi thoái vốn: hai ba nhóm người mua tiềm năng, kèm một thương vụ tương tự đã xảy ra trong khu vực.
- Kiên nhẫn với nhà đầu tư và với chính mình. Khoản thành công lớn mất trung bình 8,6 năm; một nhà đầu tư thiên thần tốt cũng cần để dành tiền cho các vòng sau của bạn.
- Nếu mô hình kinh doanh tốt nhưng không thể tăng 10 lần, đó không phải lỗi. Đó là tín hiệu nên tìm nguồn vốn khác: vay, tài trợ không hoàn lại, hoặc tự thân.
Tóm lại
Nhà đầu tư thiên thần đòi 20 đến 30 lần vì ba điều cùng lúc: phần lớn khoản đầu tư không có lãi, một nhóm nhỏ phải gánh lợi nhuận cho cả danh mục, và cổ phần của họ bị pha loãng 3 đến 5 lần trước khi tới lúc thoái vốn. Hiểu phép tính này, cuộc nói chuyện về định giá chuyển từ mặc cả sang cùng trả lời một câu hỏi: công ty này có thể lớn tới đâu.
Nguồn tham khảo
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Xem phân kỳ định giá qua nhiều vòng hoặc Tính ngược định giá bằng phương pháp VC
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.