
Từ điển gọi vốn / Định giá
Pre-money và post-money
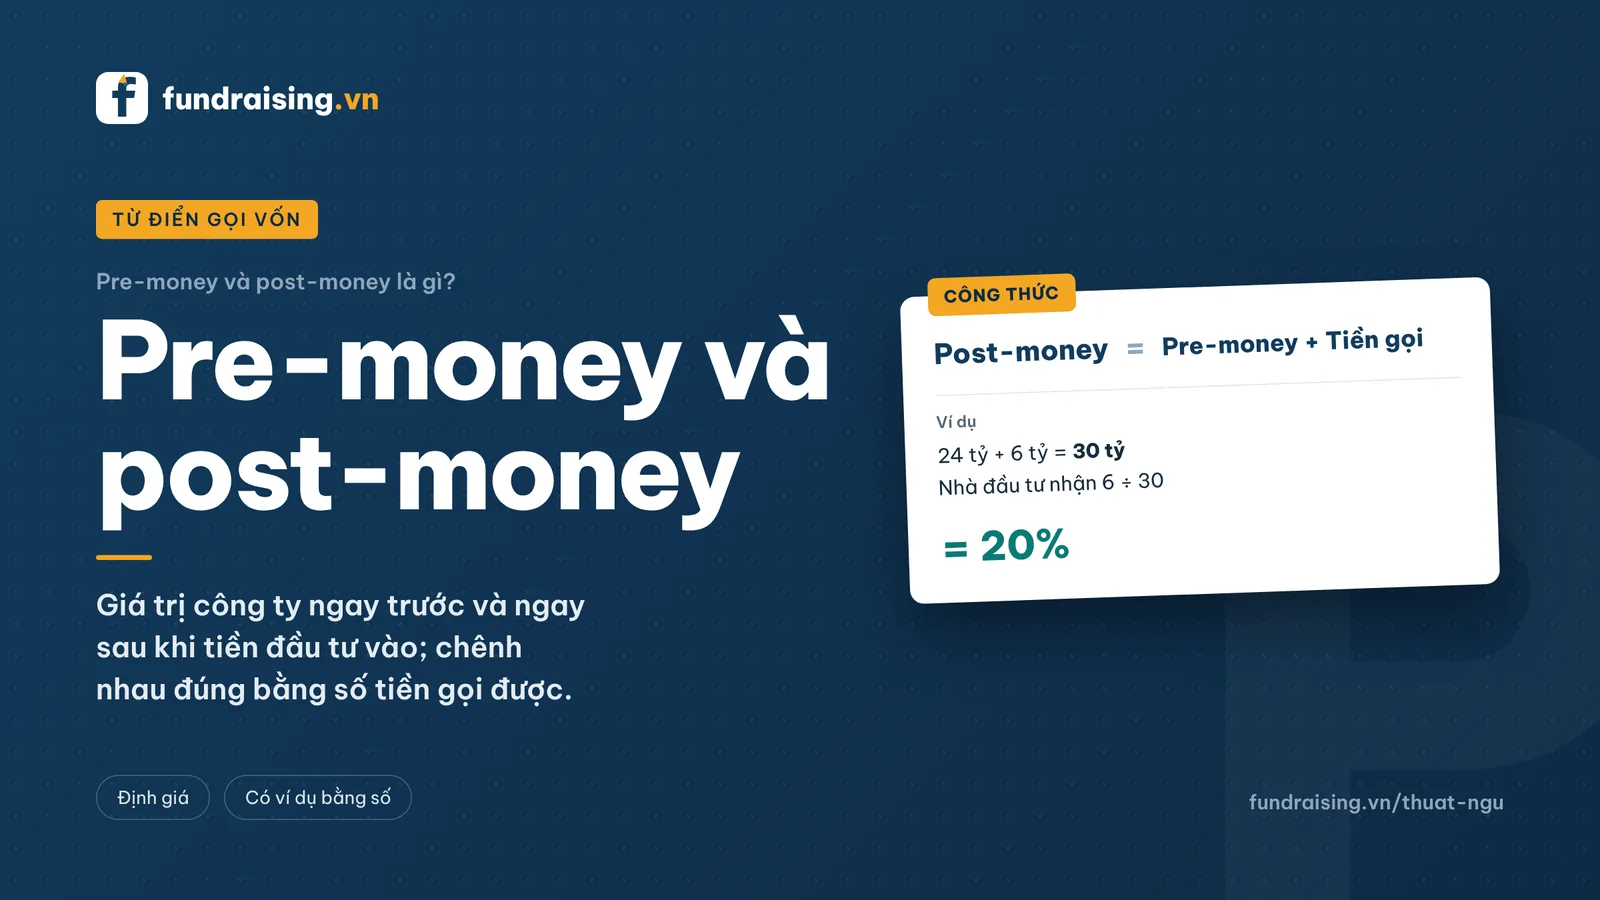
Giá trị công ty ngay trước và ngay sau khi tiền đầu tư vào; chênh nhau đúng bằng số tiền gọi được.
Cập nhật 12/10/2026
Xem nhanh 38 giây
Gọi 2 tỷ ở định giá 8 tỷ: nhà đầu tư nhận 20% hay 25%?
Cùng con số định giá, pre-money hay post-money cho ra tỷ lệ cổ phần khác hẳn. Hỏi rõ trước khi ký term sheet.
Đọc kỹ hơn: Mô phỏng vòng gọi vốn
Thuật ngữ trong 60 giâyXem trên YouTube ↗
Nói ngắn gọn
Pre-money là giá trị công ty ngay trước khi nhận tiền đầu tư. Post-money là pre-money cộng số tiền vừa nhận. Hai con số chênh nhau đúng bằng số tiền gọi được.
Tiếng Việt hay dịch là định giá trước tiền và sau tiền, hoặc trước vốn và sau vốn. fundraising.vn giữ nguyên hai từ gốc, vì đó là chữ ghi trong term sheet, SAFE và hợp đồng đầu tư, và cũng là chữ nhà đầu tư dùng khi trao đổi.
Quy tắc cần nhớ duy nhất: tỷ lệ sở hữu của nhà đầu tư luôn bằng số tiền họ bỏ vào chia cho định giá post-money. Gần như mọi hiểu lầm khi đàm phán đều bắt đầu từ việc quên quy tắc này, hoặc không hỏi rõ con số đang được nói là pre-money hay post-money.
Công thức và một ví dụ
Định giá post-money = định giá pre-money + số tiền đầu tư. Tỷ lệ của nhà đầu tư = số tiền đầu tư chia định giá post-money.
Công ty của bạn được định giá pre-money 24 tỷ, gọi 6 tỷ.
| Bước | Cách tính | Kết quả |
|---|---|---|
| Định giá post-money | 24 tỷ + 6 tỷ | 30 tỷ |
| Tỷ lệ nhà đầu tư | 6 tỷ chia 30 tỷ | 20% |
| Tỷ lệ cổ đông cũ còn lại | 24 tỷ chia 30 tỷ | 80% |
| Giá mỗi cổ phần (công ty đang có 1.000.000 cổ phần) | 24 tỷ chia 1.000.000 | 24.000 đồng |
| Số cổ phần mới phát hành | 6 tỷ chia 24.000 đồng | 250.000 cổ phần |
Lưu ý giá mỗi cổ phần được tính từ định giá pre-money chia cho số cổ phần trước vòng, không phải từ định giá post-money. Đó là lý do người sáng lập không mất cổ phần nào, chỉ có tỷ lệ giảm từ 100% xuống 80%. Bảng đầy đủ trước và sau vòng có ở trang bảng cổ phần.
"Định giá 30 tỷ" có thể là hai thương vụ khác nhau
Khi nhà đầu tư nói "chúng tôi định giá công ty 30 tỷ và đầu tư 6 tỷ", câu đó chưa đủ để biết bạn bán bao nhiêu.
| Nếu 30 tỷ là pre-money | Nếu 30 tỷ là post-money | |
|---|---|---|
| Định giá pre-money | 30 tỷ | 24 tỷ |
| Định giá post-money | 36 tỷ | 30 tỷ |
| Nhà đầu tư nhận | 6 chia 36, khoảng 16,7% | 6 chia 30, đúng 20% |
| Bạn giữ lại | Khoảng 83,3% | 80% |
Chênh hơn 3 điểm phần trăm chỉ vì một chữ. Với công ty sau này bán được 300 tỷ, 3,3% là khoảng 10 tỷ. Hỏi rõ "pre-money hay post-money" là câu hỏi bình thường, nhà đầu tư nghiêm túc không thấy phiền, và câu trả lời phải được ghi vào term sheet.
Quỹ ESOP lấy từ phần nào: chỗ định giá bị "co lại"
Nhà đầu tư thường yêu cầu công ty dành sẵn một quỹ cổ phiếu thưởng cho nhân sự (ESOP), ví dụ 10% tính trên định giá post-money, và yêu cầu quỹ này được tạo ra trước khi họ vào. Nghĩa là quỹ ESOP nằm trong định giá pre-money, và chỉ cổ đông cũ chịu phần pha loãng đó. Thủ thuật này hay được gọi là option pool shuffle.
Cùng thương vụ pre-money 24 tỷ, gọi 6 tỷ, thêm điều kiện "quỹ ESOP 10% sau vòng, tính trong định giá pre-money":
| Không có ESOP | ESOP 10% trong định giá pre-money | |
|---|---|---|
| Nhà đầu tư | 20% | 20% |
| Quỹ ESOP | 0% | 10% |
| Người sáng lập | 80% | 70% |
| Giá trị phần người sáng lập trên định giá 30 tỷ | 24 tỷ | 21 tỷ |
Trên giấy, định giá pre-money vẫn là 24 tỷ. Nhưng phần thực sự thuộc về người sáng lập chỉ được định giá 21 tỷ. Nhiều người gọi đây là định giá pre-money "thực".
Cách xử lý không phải là từ chối ESOP, vì bạn sẽ cần quỹ này để tuyển người giỏi. Hãy đề xuất quy mô quỹ dựa trên kế hoạch tuyển dụng 12 đến 18 tháng tới (ví dụ chỉ cần 6% thì người sáng lập giữ 74%), hoặc đàm phán nâng định giá pre-money để bù lại.
Khoản SAFE ký từ trước cũng nằm trong định giá pre-money
Nếu công ty đã nhận tiền bằng SAFE hoặc trái phiếu chuyển đổi, các khoản này sẽ chuyển thành cổ phần đúng ở vòng gọi vốn có định giá. Theo cách tính thông thường, phần cổ phần chuyển đổi đó cũng nằm trong định giá pre-money.
Ví dụ: năm ngoái bạn nhận 2 tỷ bằng SAFE post-money với mức trần định giá 20 tỷ, nghĩa là người cầm SAFE sẽ sở hữu 2 chia 20, tức 10% công ty ngay trước vòng mới. Năm nay vòng mới pre-money 24 tỷ, gọi 6 tỷ.
| Nếu quên khoản SAFE | Thực tế | |
|---|---|---|
| Nhà đầu tư mới | 20% | 20% |
| Người cầm SAFE | 0% | 10% nhân 80%, tức 8% |
| Người sáng lập | 80% | 90% nhân 80%, tức 72% |
Người cầm SAFE vào ở mức 20 tỷ, rẻ hơn nhà đầu tư mới (24 tỷ). Đó là phần thưởng cho việc chịu rủi ro sớm, hoàn toàn hợp lý. Vấn đề chỉ nằm ở chỗ người sáng lập không tính trước. Hãy dựng bảng mô phỏng ngay khi nhận term sheet bằng công cụ mô phỏng vòng gọi vốn.
Ở Việt Nam, định giá biến thành giấy tờ thế nào
Với công ty cổ phần, vòng gọi vốn thường được thực hiện bằng cách phát hành thêm cổ phần cho nhà đầu tư. Cổ phần thường có mệnh giá 10.000 đồng, nhưng nhà đầu tư mua ở giá tính từ định giá pre-money (24.000 đồng trong ví dụ trên). Vốn điều lệ chỉ tăng theo mệnh giá (250.000 cổ phần nhân 10.000 đồng, tức 2,5 tỷ); phần chênh 3,5 tỷ được ghi nhận là thặng dư vốn cổ phần.
Vì vậy đừng ngạc nhiên khi vốn điều lệ sau vòng thấp hơn nhiều so với định giá. Vốn điều lệ là con số pháp lý, định giá là con số thương mại. Nếu công ty còn là công ty TNHH, thường phải chuyển đổi sang công ty cổ phần trước khi nhận vốn theo cách này; xem vì sao startup gọi vốn thường là công ty cổ phần.
Năm câu nên hỏi khi nhận một con số định giá
- Con số này là pre-money hay post-money?
- Quỹ ESOP bao nhiêu phần trăm, tính trên pre-money hay post-money, và nằm trong định giá pre-money hay không?
- Các khoản SAFE, trái phiếu chuyển đổi đang có được tính vào đâu?
- Định giá được tính trên cơ sở pha loãng toàn phần (gồm cả ESOP và các khoản chuyển đổi) hay chỉ trên cổ phần đã phát hành?
- Sau vòng này, bảng cổ phần của chúng tôi trông thế nào? Đề nghị nhà đầu tư gửi kèm bảng tính để hai bên đối chiếu.
Sai lầm thường gặp
- Tính tỷ lệ trên định giá pre-money. "Định giá 24 tỷ, bỏ 6 tỷ lấy 25%" là sai: 6 chia 24 không phải cách tính tỷ lệ.
- Chỉ đàm phán con số định giá mà bỏ qua ESOP và SAFE. Hai thứ này có thể lấy đi nhiều phần trăm hơn chênh lệch vài tỷ định giá mà bạn cố đòi.
- Đánh đồng định giá với giá trị tiền mặt. Định giá 30 tỷ không có nghĩa phần 70% của bạn bán được 21 tỷ hôm nay; cổ phần startup rất khó bán và nhà đầu tư thường có quyền ưu tiên thanh toán đứng trước bạn.
- Đòi định giá quá cao ở vòng đầu. Vòng sau phải cao hơn vòng trước, nếu không sẽ thành vòng giảm giá; xem vì sao định giá quá cao là rủi ro.
- Không ghi rõ trong văn bản. Term sheet và hợp đồng phải ghi cụ thể định giá pre-money, số cổ phần, giá mỗi cổ phần và cơ sở tính.
Tự kiểm tra trong một phút
- Nhà đầu tư bỏ 5 tỷ và nhận 20%. Định giá post-money và pre-money là bao nhiêu? (Đáp án: post-money 25 tỷ, pre-money 20 tỷ.)
- Pre-money 40 tỷ, gọi 10 tỷ. Nhà đầu tư nhận bao nhiêu phần trăm? (Đáp án: 10 chia 50, tức 20%.)
- Bạn đang sở hữu 100%. Term sheet ghi pre-money 24 tỷ, gọi 6 tỷ, quỹ ESOP 10% sau vòng nằm trong định giá pre-money. Bạn còn bao nhiêu? (Đáp án: 70%.)
Muốn biết công ty mình nên được định giá ở khoảng nào trước khi đàm phán, thử công cụ định giá pre-seed. Muốn xem tỷ lệ của mình thay đổi qua nhiều vòng, dùng công cụ bảng cổ phần và pha loãng.
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Khoảng định giá tham chiếu khi chưa có doanh thu, theo phương pháp chấm điểm chứ không theo bội số.
Hoặc: Mô phỏng vòng gọi vốn hoặc Gọi bao nhiêu và dùng vào việc gì
Câu hỏi thường gặp
Pre-money và post-money là gì?
Pre-money (còn gọi là định giá trước tiền, trước vốn) là giá trị công ty trước khi nhận vốn đầu tư. Post-money (định giá sau tiền, sau vốn) là pre-money cộng số tiền đầu tư. Tỷ lệ của nhà đầu tư bằng số tiền đầu tư chia post-money.
Khi đàm phán, người ta hay nói con số nào?
Ở vòng có định giá, con số hay được nhắc là định giá pre-money. Với SAFE bản chuẩn hiện nay, mức trần định giá là post-money. Vì không có quy ước chung, luôn hỏi rõ và ghi vào văn bản.
Định giá pre-money có bao gồm quỹ ESOP không?
Thường là có, nếu nhà đầu tư yêu cầu quỹ ESOP được tạo trước khi họ vào. Khi đó chỉ cổ đông cũ chịu pha loãng từ ESOP, và định giá thực của phần người sáng lập thấp hơn con số trên giấy.
Làm sao kiểm tra nhanh một con số định giá?
Lấy số tiền đầu tư chia cho tỷ lệ nhà đầu tư nhận. Kết quả phải bằng định giá post-money. Nếu không khớp, có một khoản (ESOP, SAFE, cổ phần chưa tính) chưa được nói ra.
Startup Việt Nam giai đoạn pre-seed thường được định giá bao nhiêu?
Không có con số chung; định giá phụ thuộc vào đội ngũ, thị trường, bằng chứng nhu cầu và số tiền cần gọi. Thay vì tìm "giá thị trường", hãy bắt đầu từ số tiền cần cho 12 đến 18 tháng và tỷ lệ bạn chấp nhận bán (thường 10% đến 25% mỗi vòng), rồi suy ra định giá.
Thuật ngữ liên quan
- Định giá startupƯớc lượng giá trị công ty làm cơ sở tính tỷ lệ cổ phần bán ra.
- Option pool shuffleĐiều khoản đưa quỹ cổ phiếu thưởng vào phần pre-money, khiến chỉ người sáng lập gánh phần pha loãng đó.
- SAFE post-moneyBản SAFE trong đó nhà đầu tư biết chắc tỷ lệ sở hữu; các SAFE không pha loãng lẫn nhau.
- Pha loãng cổ phầnTỷ lệ sở hữu của bạn giảm xuống khi công ty phát hành thêm cổ phần cho người mới.
- Bảng cổ phầnBảng ghi ai sở hữu bao nhiêu cổ phần và bao nhiêu phần trăm công ty.
- Term sheetVăn bản tóm tắt các điều khoản chính của thương vụ, thường chưa ràng buộc pháp lý.
Nội dung mang tính tham khảo, không phải tư vấn đầu tư hay tư vấn pháp lý.