
Hướng dẫn thực hành
Toán học của quỹ VC: vì sao quỹ từ chối cả startup đang có lãi
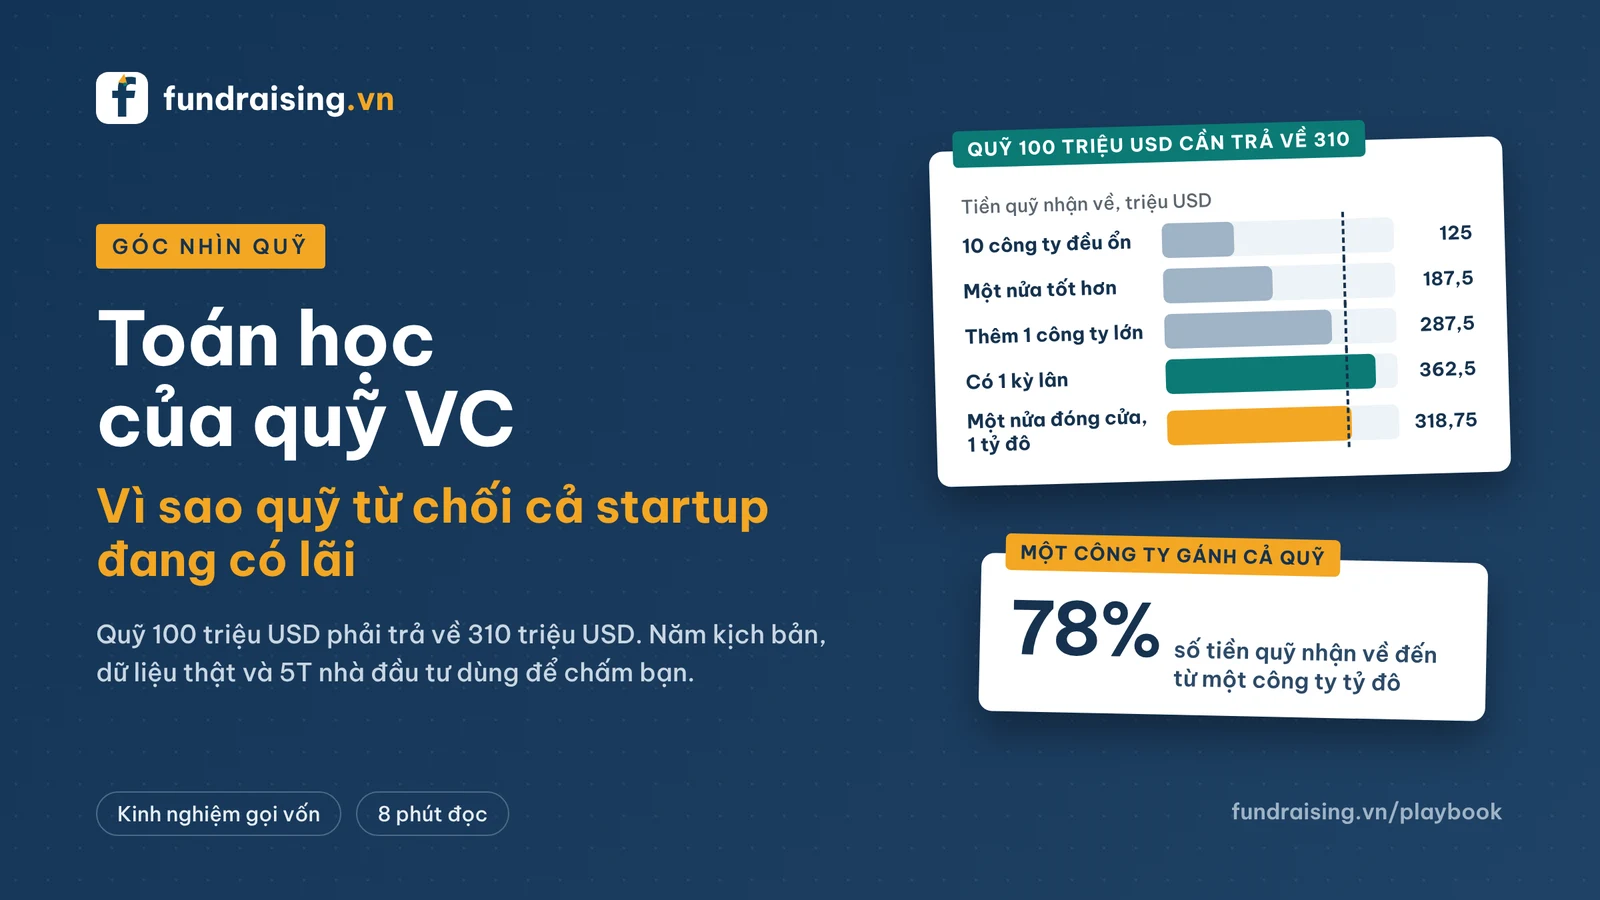
Một quỹ 100 triệu USD phải trả về khoảng 310 triệu USD sau 10 năm, và phép tính đó chỉ thành khi có ít nhất một công ty thoát vốn cỡ 1 tỷ USD. Bài này đi từng bước qua phép tính, dữ liệu thật về cách lợi nhuận dồn vào số ít công ty, và năm câu hỏi nhà đầu tư dùng để chấm hồ sơ của bạn.
Xem nhanh
Startup có lãi vẫn bị quỹ từ chối? Phép toán của quỹ VC
Quỹ 100 triệu USD phải trả về 310 triệu USD sau 10 năm, nên quỹ chỉ rót tiền vào công ty có thể trả lại cả quỹ. Video giải thích từng bước, kèm 5 câu hỏi nhà đầu tư dùng để chấm hồ sơ của bạn.
Đọc kỹ hơn: Điểm sẵn sàng gọi vốn
Mẹo gọi vốnXem trên YouTube ↗
Câu hỏi thật sự của quỹ
Nhiều founder bị từ chối dù công ty đang có doanh thu, có lãi, tăng trưởng đều. Lý do thường không nằm ở công ty, mà ở phép tính của chính quỹ đầu tư.
Quỹ VC không hỏi "công ty này có tốt không". Quỹ hỏi "công ty này có thể trả lại cả quỹ không". Hiểu được phép tính phía sau câu hỏi đó, bạn sẽ biết hồ sơ gọi vốn cần chứng minh điều gì, và lúc nào VC không phải nguồn vốn hợp với mình.
Bài viết dựa trên bài giảng Understanding how VCs think của Guhesh Ramanathan, bổ sung dữ liệu thật về lợi nhuận của quỹ và bối cảnh Việt Nam năm 2025.
Tiền của quỹ đến từ người khác
Một quỹ đầu tư mạo hiểm có hai bên. Người góp vốn (LP) đưa tiền và chờ lợi nhuận. Người quản lý quỹ (GP) chọn startup để rót tiền. GP sống bằng phí quản lý, và chỉ được chia lợi nhuận (Carry) khi quỹ vượt mức lãi đã hứa với LP.

| Vai trò | Là ai | Kiếm tiền từ đâu |
|---|---|---|
| Người góp vốn (LP) | Quỹ hưu trí, gia đình giàu có, tổ chức lớn. Thường chỉ dành 2 đến 5% tài sản cho VC vì đây là kênh rủi ro nhất | Lợi nhuận quỹ trả về |
| Người quản lý quỹ (GP) | Đội ngũ chọn và hỗ trợ startup | Phí quản lý khoảng 2% mỗi năm, và khoảng 20% lợi nhuận (carry) khi vượt mức lãi hứa với LP |
| Startup | Các công ty trong danh mục | Nhận vốn, đổi lại một phần cổ phần |
Quy ước 2 và 20: quỹ 100 triệu USD, kỳ hạn 10 năm, dùng tối đa khoảng 2 triệu USD mỗi năm cho vận hành, tổng khoảng 20 triệu USD. Chỉ khoảng 80 triệu USD thực sự được đem đi đầu tư.
Con số 3,1 lần
Mức lãi LP thường kỳ vọng ở kênh VC khoảng 12% mỗi năm. Cộng dồn 10 năm, 1,12 mũ 10 bằng khoảng 3,1. Quỹ 100 triệu USD vì vậy phải trả về khoảng 310 triệu USD.
Điểm khó nằm ở chỗ quỹ chỉ có 80 triệu USD để đầu tư. Số tiền đó phải thành 310 triệu USD, tức mỗi đồng đầu tư phải sinh lời gần 3,9 lần. Đây mới là mức tối thiểu để LP hài lòng. GP muốn có phần chia lợi nhuận thì quỹ phải vượt con số này.

Năm kịch bản cho một quỹ 100 triệu USD
Giả định: quỹ rót 8 triệu USD vào mỗi công ty, tổng 10 công ty, qua các vòng seed, Series A, Series B, và còn nắm 25% cổ phần mỗi công ty lúc thoát vốn. Thoát vốn là khi công ty được bán lại hoặc lên sàn; quỹ nhận về 25% số tiền đó.

| Kịch bản | Giá thoát vốn của 10 công ty | Quỹ nhận về | Đạt 310 triệu USD? |
|---|---|---|---|
| Cả 10 công ty đều ổn | 10 công ty, mỗi công ty 50 triệu USD | 125 triệu USD | Chưa |
| Một nửa tốt hơn | 5 công ty 50 triệu USD, 5 công ty 100 triệu USD | 187,5 triệu USD | Chưa |
| Thêm một công ty lớn | 5 công ty 50 triệu, 4 công ty 100 triệu, 1 công ty 500 triệu USD | 287,5 triệu USD | Chưa |
| Có một kỳ lân | 9 công ty 50 triệu USD, 1 công ty 1 tỷ USD | 362,5 triệu USD | Đạt |
| Thực tế hay gặp | 5 công ty đóng cửa, 3 công ty 25 triệu, 1 công ty 200 triệu, 1 công ty 1 tỷ USD | 318,75 triệu USD | Đạt |
Ba kịch bản đầu không có công ty nào thất bại mà vẫn trượt mục tiêu, chỉ vì thiếu một thương vụ thật lớn. Kịch bản thực tế có năm công ty mất trắng nhưng vẫn đạt, vì một công ty thoát vốn 1 tỷ USD mang về 250 triệu USD, khoảng 78% tổng số tiền quỹ nhận về.
Tỷ lệ 25% là giả định lạc quan. Qua nhiều vòng, cổ phần của quỹ thường bị pha loãng, nên giá thoát vốn cần có trên thực tế còn cao hơn.
Dữ liệu thật còn lệch hơn quy tắc 80/20
Bài giảng gốc dùng quy tắc 80/20: 80% lợi nhuận đến từ 20% công ty. Dữ liệu nhiều năm tại Mỹ cho thấy mức tập trung còn cao hơn. Giới đầu tư gọi đây là luật lũy thừa: một khoản đầu tư lỗ tối đa 1 lần vốn, nhưng có thể lãi 50 đến 100 lần.

| Nguồn dữ liệu | Phát hiện |
|---|---|
| Correlation Ventures, hơn 21.000 vòng gọi vốn tại Mỹ, 2004 đến 2013 | Gần 2/3 số vòng không thu hồi đủ vốn; chỉ khoảng 4% lãi trên 10 lần |
| Correlation Ventures, 7.976 thương vụ đã thoát vốn, 2003 đến 2012 | 39% phá sản, 29% bán dưới giá vốn, chỉ 32% có lãi |
| Horsley Bridge, số liệu trong sách The Power Law của Sebastian Mallaby | Khoảng 6% khoản đầu tư tạo ra khoảng 60% tổng lợi nhuận; nhiều quỹ có một công ty trả lại cả quỹ |
Hệ quả cho founder: VC có thể từ chối một doanh nghiệp có lãi, tăng trưởng đều, nhưng giới hạn ở vài chục triệu USD. Công ty đó tốt, chỉ là không thể trở thành công ty gánh cả quỹ. Bài Vì sao nhà đầu tư thiên thần đòi lợi nhuận 30 lần trong Playbook giải thích cùng logic này ở cấp nhà đầu tư cá nhân.
Ở Việt Nam: tiền ít hơn, chọn lọc hơn
Năm 2025, vốn VC vào Việt Nam dồn mạnh vào số ít công ty đã chứng minh mô hình. Theo báo cáo của VinVentures, cả năm có khoảng 215 triệu USD qua 41 thương vụ công bố, giảm khoảng 30% so với năm trước, và 10 thương vụ lớn nhất chiếm 72% tổng giá trị.
Báo cáo của NIC, VPCA và Do Ventures đưa ra con số cao hơn, khoảng 509 triệu USD, tăng 28%, vì cách đếm rộng hơn so với chỉ tính thương vụ công bố công khai. Hai báo cáo cùng cho thấy nhà đầu tư thận trọng hơn với mô hình chưa kiểm chứng, và thương vụ dưới 1 triệu USD ngày càng ít.
Quỹ trong nước nhỏ hơn quỹ Mỹ nên mốc trả lại cả quỹ cũng thấp hơn. Nhưng kênh thoát vốn qua mua bán sáp nhập và niêm yết cũng hẹp hơn, nên hồ sơ cần cho thấy con đường mở rộng ra khu vực, không chỉ trong nước.

Năm câu hỏi nhà đầu tư dùng để chấm bạn
Mỗi khoản đầu tư mang bốn loại rủi ro: làm ra được sản phẩm không, thị trường có cần không, đội ngũ có đưa ra thị trường được không, và có gọi được các vòng sau không. Nhà đầu tư đánh giá bạn đã gỡ được bao nhiêu rủi ro qua 5T.
Hai chữ T founder hay bỏ sót nhất là Technology (đòn bẩy mở rộng) và Trenches (hào phòng thủ). Từ 01/11/2026, công cụ Điểm sẵn sàng gọi vốn và Kiểm tra pitch deck trên fundraising.vn chấm thêm hai mục này.

| Chữ T | Nhà đầu tư muốn thấy | Bằng chứng nên có |
|---|---|---|
| Team: đội ngũ | Gắn kết, đủ năng lực thực thi | Vai trò rõ ràng, kinh nghiệm liên quan, cổ phần sáng lập chia hợp lý |
| TAM: quy mô thị trường | Thị trường đủ lớn để có công ty tỷ đô | TAM, SAM, SOM tính từ dưới lên, lộ trình ra khu vực |
| Technology: đòn bẩy mở rộng | Lớn nhanh mà chi phí không phình theo | Chi phí phục vụ thêm một khách giảm dần khi quy mô tăng; phần việc nào đã tự động hoá |
| Traction: sức kéo | Đã có khách và đang tăng nhanh | Doanh thu, người dùng, tỷ lệ giữ chân theo tháng |
| Trenches: hào phòng thủ | Đối thủ khó sao chép | Dữ liệu riêng, hiệu ứng mạng, chi phí chuyển đổi của khách, giấy phép, kênh phân phối độc quyền |
Tự tính mốc trả lại cả quỹ
Trước khi gặp một quỹ, lấy quy mô quỹ chia cho phần trăm cổ phần quỹ có thể còn giữ lúc thoát vốn. Kết quả là giá thoát vốn tối thiểu để công ty bạn một mình trả lại cả quỹ.

| Quy mô quỹ | Quỹ còn giữ khi thoát vốn | Công ty cần thoát vốn ở mức |
|---|---|---|
| 20 triệu USD | 10% | 200 triệu USD |
| 50 triệu USD | 10% | 500 triệu USD |
| 100 triệu USD | 10% | 1 tỷ USD |
Đặt con số này cạnh kế hoạch 5 đến 7 năm của bạn. Nếu kế hoạch không có đường hợp lý tới mức đó, quỹ khó nói có, dù công ty tốt.
Founder nên làm gì
- Tìm hiểu quy mô quỹ và vòng đầu tư của quỹ bạn định tiếp cận, rồi tính mốc trả lại cả quỹ.
- Kể câu chuyện ở đúng quy mô đó: slide thị trường và kế hoạch phải có giả định cụ thể về số khách, giá, thị phần, thị trường mở rộng.
- Chứng minh đòn bẩy mở rộng bằng số: chi phí phục vụ một khách hôm nay và khi gấp 10 lần quy mô.
- Nói được hào phòng thủ trong một câu, kèm bằng chứng, không chỉ ghi "không có đối thủ".
- Mỗi vòng gọi vốn nên gỡ được ít nhất một trong bốn rủi ro, và nói rõ vòng này gỡ rủi ro nào.
- Nếu doanh nghiệp tốt nhưng khó vượt vài chục triệu USD, cân nhắc nhà đầu tư thiên thần, vốn vay, quỹ tăng trưởng nhỏ hoặc tự tài trợ. Không phải vì bạn kém, mà vì phép tính của VC không khớp với bạn.
Tóm lại
Quỹ VC phải nhân vốn khoảng 3,1 lần trong 10 năm, trong khi phần lớn khoản đầu tư sẽ lỗ. Vì vậy quỹ chỉ rót tiền vào công ty có khả năng trả lại cả quỹ. Hồ sơ của bạn cần chứng minh khả năng đó qua 5T, nhất là đòn bẩy mở rộng và hào phòng thủ.
Nguồn tham khảo
- Seth Levine: The Markets Are Great but Venture Outcomes Haven't Changed Much (dữ liệu Correlation Ventures)
- LifeSciVC: Correlation's Fresh Look at Venture Capital Returns
- Correlation Ventures: Venture Capital, We're Still Not Normal
- Masterworks Research: What is venture capital and how do VC returns work (dữ liệu Horsley Bridge)
- VietnamNet: Vietnam's start-up market enters restructuring phase (báo cáo VinVentures 2025)
- Việt Nam News: Báo cáo Đổi mới sáng tạo và Vốn tư nhân Việt Nam (NIC, VPCA, Do Ventures)
TIẾP TỤC CHUẨN BỊ
Áp dụng vào startup của bạn
Hoặc: Kiểm tra pitch deck có trả lời đủ 5T chưa hoặc Tính TAM, SAM, SOM từ dưới lên
Nội dung nhằm mục đích tham khảo và chuẩn bị hồ sơ, không phải cam kết đầu tư hoặc tư vấn pháp lý.